Obligatoire

Assurance moto et scooter : du 50 cm³ au gros cube, réponse sous 24 h

Scooter 50 ou 125, moto de route, gros cube ou deux-roues électrique : nous comparons les contrats de nos compagnies partenaires, garantie par garantie, et vous présentons un devis sous 24 h, où que vous soyez en France.

À partir de 20 € /mois

  • Tiers, vol-incendie ou tous risques
  • Équipements et accessoires assurables
  • Devis gratuit sous 24 h dès 20 €/mois

Sans engagement · réponse sous 24h · courtier ORIAS n° 16004117

Assurance moto · dès 20 € /mois

  • 4 questions
  • Aucune pièce à joindre
  • Devis gratuit sous 24 h

Chargement du formulaire…

Dès 20 €par moisFormule au tiers pour un scooter : dès 20 €/mois selon profil et compagnie
24 hpour recevoir vos devisAprès votre demande en ligne ou par téléphone
50 à 1 000+ cm³toutes cylindréesCyclomoteur, 125, moto de route, gros cube, électrique
1 anpuis résiliation à tout momentLoi Hamon, article L113-15-2 du Code des assurances
Pour qui ?

À qui s'adresse l'assurance moto et scooter ?

Conducteurs de scooters 50 et 125 cm³, motos toutes cylindrées, deux-roues électriques, usage privé ou trajets domicile-travail.

Scooter 50 ou 125 au quotidien

Trajets domicile-travail en ville : la responsabilité civile, le vol et l'assistance comptent plus que la valeur de la machine.

Motard sur permis A ou A2

Moto de route ou gros cube, en usage loisir ou quotidien : tous risques, garantie du pilote et équipements selon la valeur du deux-roues.

Jeune pilote ou première assurance

BSR, permis A1, A2 ou permis B avec formation 125 : nous interrogeons les compagnies qui acceptent les permis récents et comparons leurs surprimes.

Deux-roues électrique

Scooter électrique équivalent 50 ou 125, ou moto électrique de plus de 11 kW : la batterie et le chargeur se déclarent avec la machine.

Sous conditions

  • Résilié par un assureur

    Précisez le motif de la résiliation (sinistres, cotisations impayées, déclaration inexacte) : certaines compagnies partenaires acceptent les profils résiliés, avec une prime majorée la première année.

  • Suspension ou annulation de permis

    Le dossier est étudié au cas par cas selon le motif, la durée et la date de la mesure. Le relevé d'information de votre ancien assureur accélère la réponse.

  • Malus ou première assurance

    Un malus se transfère d'un contrat auto ou moto à l'autre pour les motos de plus de 125 cm³ ; les 50 et 125 n'y sont pas soumis. Pour un premier contrat, une surprime s'applique généralement, dégressive chaque année sans sinistre.

  • Pas encore de permis

    Nous préparons le devis sur le permis visé (AM, A1, A2 ou formation 125) ; la souscription se finalise une fois le permis obtenu.

Nous ne pourrons pas vous assurer si…

  • Livraison ou coursier à scooter

    La livraison de repas ou de colis relève d'un contrat professionnel dédié, différent de l'usage « Professionnel » du formulaire (déplacements d'un indépendant).

    → Voir l'assurance véhicule à usage professionnel
  • Plusieurs deux-roues au nom d'une entreprise

    Les scooters et motos d'une société se couvrent dans un contrat flotte, qui regroupe tous les véhicules et leurs conducteurs.

    → Voir l'assurance flotte automobile
  • Voiture ou utilitaire

    Ce formulaire ne concerne que les deux-roues et trois-roues à moteur. Votre voiture, votre utilitaire ou votre voiturette ont leur propre contrat.

    → Voir l'assurance auto
  • Trottinette électrique ou vélo électrique rapide

    Ces engins doivent aussi être assurés en responsabilité civile, mais ils relèvent d'un contrat ou d'une extension spécifique, pas de l'assurance moto. Signalez-le à votre conseiller lors de votre devis habitation.

    → Voir l'assurance habitation

Vérifier mon cas en quelques questions

Assurance obligatoire

Scooter, moto, cyclomoteur et même trottinette électrique doivent être assurés en responsabilité civile.

Garanties

Ce que couvre une assurance moto et scooter

Les garanties essentielles et les options utiles, à composer selon votre situation.

Généralement incluse

Responsabilité civile

Dommages causés aux autres usagers, obligatoire.

Généralement incluse

Vol et incendie

Indispensable en ville ; antivol homologué souvent exigé.

Généralement incluse

Dommages tous accidents

Réparation de votre deux-roues même en cas de chute seul.

Généralement incluse

Garantie du pilote

Vos blessures, invalidité et perte de revenus après un accident.

Souvent en option

Équipements et accessoires

Casque, blouson, gants, top-case remboursés après sinistre.

Souvent en option

Assistance panne et accident

Rapatriement du deux-roues et du pilote, même à 0 km.

Selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

La responsabilité civile obligatoire indemnise les autres (piétons, passagers, véhicules), jamais vos propres blessures en cas d'accident responsable : c'est le rôle de la garantie du pilote, souvent en option au tiers. Les garanties dépendent de la formule et de la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Ce que l'assurance moto et scooter ne couvre pas

  • Vos blessures sans garantie du pilote

    Au tiers, un accident dont vous êtes responsable laisse vos frais médicaux, votre invalidité et vos pertes de revenus à votre charge, sauf garantie du pilote souscrite.

  • Casque, blouson et accessoires sans l'option équipements

    L'équipement du pilote et les accessoires montés après l'achat (top-case, échappement) ne sont généralement couverts que par l'option équipements, dans sa limite et selon contrat.

  • Livraison et usage professionnel non déclaré

    Un usage professionnel, en particulier la livraison, exclut la garantie si le contrat prévoit un usage privé ou trajet travail.

    → Voir l'assurance véhicule à usage professionnel
  • Conducteur sans le permis requis

    Si la personne au guidon n'a pas le permis correspondant à la cylindrée, les dommages à la machine peuvent ne pas être indemnisés, selon contrat ; les victimes restent indemnisées.

  • Vol sans effraction ou sans l'antivol exigé

    Clés laissées sur le contact, antivol non homologué ou absent : la garantie vol peut être refusée selon les conditions prévues au contrat.

  • Compétition, circuit et tout-terrain

    Les courses, les roulages sur circuit et la pratique du cross ou de l'enduro hors route sont généralement exclus, sauf contrat dédié.

  • Conduite sous alcool ou stupéfiants

    Les garanties dommages et pilote sont généralement exclues ; la responsabilité civile reste due aux victimes et l'assureur peut résilier après le sinistre.

  • Usure, panne et défaut d'entretien

    L'assurance couvre un événement soudain (accident, vol, incendie), pas le remplacement des pièces usées ni une panne mécanique.

Les exclusions exactes figurent dans les conditions générales de chaque compagnie ; votre conseiller vous les signale avant la souscription.

Tarifs indicatifs

Combien coûte une assurance moto et scooter ?

Fourchettes constatées auprès de nos compagnies partenaires. Le devis personnalisé est gratuit.

Tiers

Scooter ou moto d'occasion, petit budget

dès 20 €/mois
Obtenir mon tarif

Tous risques

Moto récente ou de valeur

50 €/mois et plus
Obtenir mon tarif

Exemples de devis assurance moto

  • Scooter 125 en ville, permis B + formation

    Scooter de 3 ans, 3 000 €, trajets domicile-travail, garage fermé la nuit, aucun sinistre.

    dès 20 €/mois
    Stationnement en rue ou en garageVol en optionCommune
  • Scooter 50 d'un lycéen, permis AM

    Cyclomoteur d'occasion, 1 200 €, responsabilité civile et assistance, premier contrat.

    dès 20 €/mois
    Âge du piloteAntivol homologuéAssistance ou non
  • Moto 650 cm³ d'occasion stationnée dehors

    Pilote de 40 ans, permis A depuis 15 ans, bonus 0,50, formule vol-incendie.

    dès 30 €/mois
    Antivol SRA et gravageValeur de la motoQuartier de stationnement
  • Jeune pilote A2, première moto

    Moto 500 cm³ de 2 ans, 6 000 €, permis A2 depuis 6 mois, tiers plus vol et incendie.

    dès 30 €/mois, surprime jeune pilote dégressive
    Ancienneté du permisGarage ferméGarantie du pilote
  • Gros cube récent en tous risques

    Moto de 1 000 cm³ de 2025, 16 000 €, pilote expérimenté bonus 0,50, équipements et accessoires déclarés.

    50 €/mois et plus
    Valeur et puissanceOptions équipementsFranchise choisie

Montants indicatifs, selon profil et compagnie. Seul le devis fait foi. Ces primes correspondent à des dossiers réels proches des vôtres ; la prime obtenue pour votre dossier peut varier selon la cylindrée, votre permis, vos antécédents et la compagnie. À garanties équivalentes, les écarts entre compagnies justifient de comparer avant de signer.

Obtenir mon devis assurance moto
Ce qui fait varier le prix : Cylindrée et valeurExpérience du piloteBonus-malusStationnement (garage ou rue)Usage quotidien ou loisirAntivol et gravage

Tiers, vol-incendie ou tous risques : comparatif des formules moto et scooter

Les trois niveaux de garantie les plus courants chez nos compagnies partenaires, du minimum légal au contrat complet d'une moto récente.

Tiers, vol-incendie ou tous risques : comparatif des formules moto et scooter
CritèreTiersVol-incendieTous risques
Responsabilité civileObligatoire pour tout deux-roues à moteur Généralement incluse Généralement incluse Généralement incluse
Défense pénale et recours Selon contrat Généralement incluse Généralement incluse
Vol et incendieAntivol homologué souvent exigé Non couvert Généralement incluse Généralement incluse
Catastrophes naturelles et tempête Non couvert Généralement incluse Généralement incluse
Dommages tous accidents (chute seul, accident responsable) Non couvert Non couvert Généralement incluse
Garantie du pilote Souvent en option Souvent en option Selon contrat
Équipements et accessoires Souvent en option Souvent en option Souvent en option
Assistance panne et accident Souvent en option Souvent en option Selon contrat
Protection juridique Souvent en option Souvent en option Selon contrat

Selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Formules les plus répandues chez les compagnies partenaires de GMAF, octobre 2026. « Inclus » se lit « généralement incluse » et « option » « souvent en option » : les garanties dépendent de la formule et de la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Avant de demander

Conditions, pièces et délais pour une assurance moto et scooter

  1. 1
    Décrivez votre besoin2 minutes en ligne, ou par téléphone avec un conseiller.
  2. 2
    Nous consultons les compagniesUn conseiller dédié interroge les partenaires adaptés à votre profil.
  3. 3
    Vous comparez et choisissezPropositions claires sous 24h. Nous gérons la souscription et la résiliation de l'ancien contrat.

Ce que les compagnies demandent

  • Un permis correspondant à la cylindrée : AM pour un 50, A1 ou permis B de plus de 2 ans avec formation de 7 h pour un 125, A2 ou A au-delà
  • Vos sinistres, résiliations et mesures sur le permis des 3 dernières années, déclarés dès la demande
  • Pour la garantie vol : un antivol homologué, parfois un garage fermé, selon le modèle et la commune
  • Un usage déclaré conforme à la réalité : privé, trajets domicile-travail ou professionnel

Pièces à préparer

  • Modèle, cylindrée, année et valeur estimée du deux-rouespour le devis
  • Permis détenu et date d'obtentionpour le devis
  • Bonus-malus, sinistres et antécédentspour le devis
  • Lieu de stationnement la nuit (garage fermé, parking, rue)pour le devis
  • Votre contrat actuel, pour comparer garantie par garantiefacultatif
  • Relevé d'information de votre ancien assureur, en cas de sinistre ou de résiliationfacultatif
  • Carte grise (certificat d'immatriculation) et permis de conduireà la souscription
  • Pièce d'identité et RIBà la souscription
  • Facture de l'antivol ou du gravage si la compagnie l'exigeà la souscription

Délais constatés

Devis après votre demande
sous 24 h
Justificatif d'assurance après signatureRemis par la compagnie ; il sert de preuve le temps de l'inscription au fichier des véhicules assurés
valable 15 jours
Démarrer ma demande
Après votre demande

Ce qui se passe après votre demande de devis assurance moto

  1. Votre demande est lue par un conseiller

    Une vraie personne relit vos quatre réponses sur le deux-roues et le pilote, et ne vous rappelle que si un point manque : motif d'une résiliation, date exacte du permis, lieu de stationnement.

  2. Nous interrogeons les compagnies adaptées à votre deux-roues

    Jeune pilote, malus, gros cube ou stationnement en rue : nous ne sollicitons que les assureurs qui acceptent réellement votre profil.

    24 h
  3. Les écarts entre contrats, expliqués

    Franchises, plafond des équipements, antivol exigé pour le vol, garantie du pilote : vous recevez les offres avec leurs différences point par point, et pas une simple liste de prix. Aucun engagement à ce stade.

  4. Nous gérons la souscription et le changement d'assureur

    Résiliation de l'ancien contrat par le nouvel assureur si vous êtes en loi Hamon, prise d'effet le même jour, justificatif d'assurance remis à la signature. Votre conseiller reste ensuite votre interlocuteur, joignable par téléphone et par e-mail.

Qui vous répond

  • Photo de Christophe Dreanno
    Christophe DreannoChargé d'affaires assurances des particuliers

Christophe reçoit votre demande, compare les offres des compagnies partenaires et met en place votre contrat, puis le gère dans la durée : attestation, modification, sinistre.

Photo de Jennifer Uzan Marques Après la souscription, Jennifer Uzan Marques, gestionnaire des contrats, gère votre contrat : 06 99 25 32 47 · gestion@gmaf.fr.

Standard 01 40 18 49 07, 9h30 – 20h, du lundi au vendredi · Notre équipe

Notre façon de travailler

Du numérique et de l'humain

Les outils en ligne pour aller à votre rythme, des conseillers pour répondre à vos questions.

En ligne

  • Votre demande de devis en ligne

    Quelques questions, à l'heure qui vous convient, pour tous nos contrats.

  • Un espace client sécurisé, Ensemble GMAF

    Réservé pour l'instant à nos clients dommage ouvrage ; pour les autres contrats, votre conseiller vous transmet devis et documents par e-mail, à signer en ligne.

  • Signature électronique et documents en ligne

    Devis signés à distance et attestations retrouvées dans votre espace, sans déplacement.

Avec de vraies personnes

  • De vraies personnes pour souscrire et gérer

    Un conseiller identifié étudie votre demande, met en place votre contrat et reste votre interlocuteur ensuite.

  • Joignables par téléphone, e-mail

    9h30 – 20h, du lundi au vendredi, où que vous soyez en France.

Guide complet

Tout savoir sur l'assurance moto et scooter

L'assurance moto et scooter couvre la responsabilité civile du pilote, obligatoire pour tout deux-roues à moteur, du cyclomoteur 50 cm³ à la moto de forte puissance. Elle peut s'étendre au vol, à l'incendie, aux dommages de la machine, aux blessures du pilote et à son équipement. Les formules démarrent dès 20 € par mois au tiers pour un scooter.
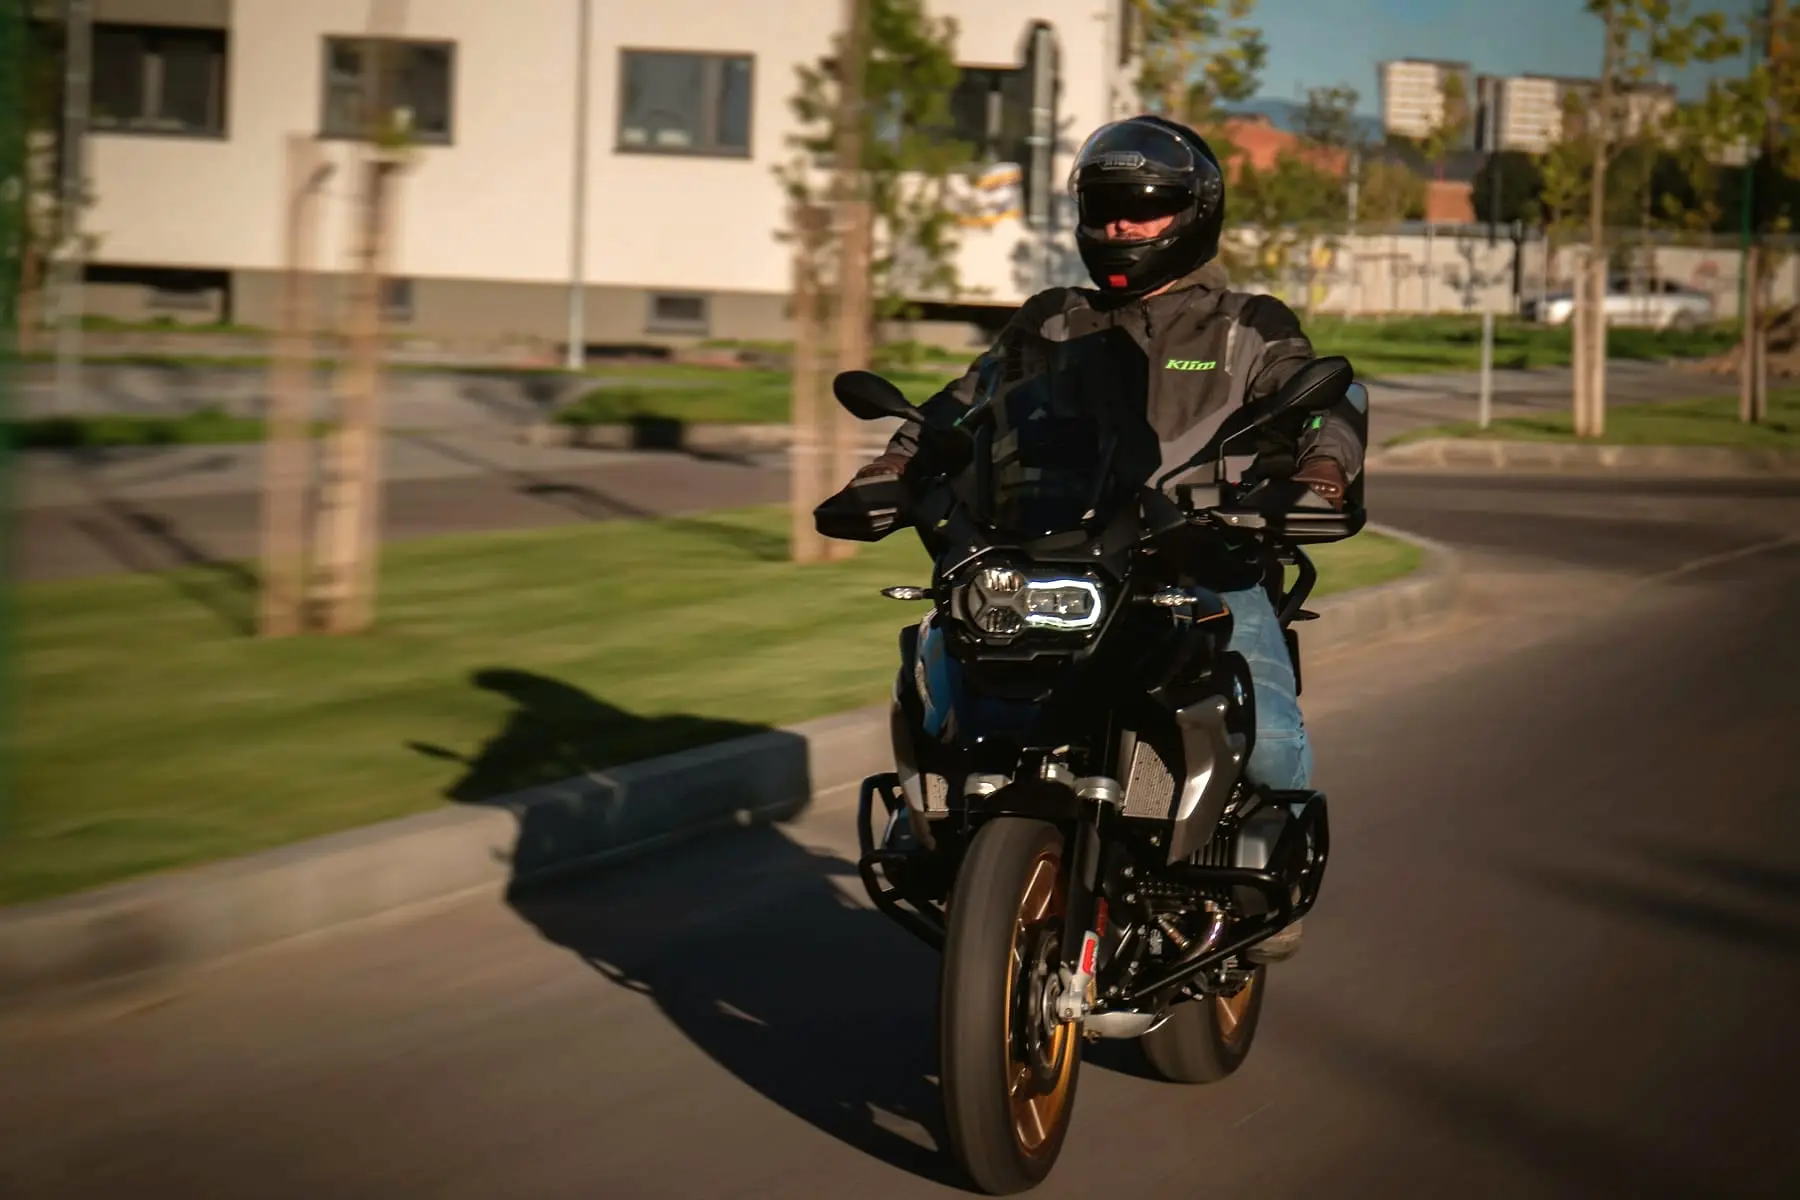
Motard sur une moto de route dans une rue résidentielle bordée d'arbres, exemple de deux-roues couvert par une assurance moto

Assurance moto et scooter obligatoire : ce que dit la loi

Que vous conduisiez une moto, un scooter ou un quad, l’assurance est obligatoire dès que votre véhicule circule sur la route. À minima, vous devez souscrire une garantie responsabilité civile pour couvrir les dommages causés à autrui. Cependant, il existe de nombreuses garanties supplémentaires pour protéger votre véhicule et vous-même selon vos besoins et votre budget.

Scooter 50, 125, moto de route ou électrique : les deux-roues assurables

L’assurance moto scooter s’adapte à une grande variété de véhicules, tels que :

  • Scooters inférieurs à 50 cm³
  • Scooters supérieurs à 50 cm³
  • Scooters électriques
  • Scooters trois ou quatre roues
  • Motos (toutes cylindrées)
  • Quads
  • Enduros et motos cross

Peu importe votre véhicule ou votre expérience en conduite (bon conducteur, novice ou profil à risque), GMAF vous propose des solutions adaptées.

Responsabilité civile, vol, dommages, pilote : les garanties du contrat deux-roues

GarantieDescription
Responsabilité civileCouvre les dommages causés à autrui.
Dommages tous accidentsProtège votre véhicule, quelle que soit la responsabilité.
Vol et incendieCouvre la perte totale ou partielle de votre véhicule.
Garantie équipementProtège casque, gants, accessoires de sécurité et hors-série.
Catastrophes naturelles et technologiquesPrend en charge les dégâts dus à des événements imprévus.
AssistanceAide en cas de panne ou d’accident, même à domicile.
Protection juridiqueAccompagnement en cas de litige avec un tiers ou un assureur.

Options du contrat : suspension hivernale, individuelle pilote, équipements

En fonction de vos besoins spécifiques, vous pouvez inclure des options telles que :

  • Suspension intempérie : Mettez votre assurance en pause si vous n’utilisez pas votre véhicule.
  • Individuelle pilote responsable : Couvre les dommages corporels du conducteur en cas d’accident responsable.
  • Accessoires vestimentaires et hors-série : Protégez vos équipements et accessoires personnalisés.

Combien coûte une assurance moto ou scooter selon la cylindrée et le pilote ?

Pour un scooter au tiers, les premières primes constatées chez nos compagnies partenaires sont de l'ordre de 20 € par mois, où que vous soyez en France ; la prime monte dès que la cylindrée, la valeur de la machine ou le niveau de garantie augmentent. Le pilote pèse autant que le véhicule : un permis récent, un malus ou un stationnement en rue font monter la prime.

Deux-rouesTiersVol-incendie ou tous risques
Scooter 50 ou 125dès 20 €/moisdès 30 €/mois
Moto de plus de 125 cm³dès 30 €/mois selon la puissance50 €/mois et plus pour une moto récente

Montants indicatifs « à partir de », selon profil et compagnie. Le prix dépend de la cylindrée, de la valeur du deux-roues, de votre permis et de son ancienneté, de votre bonus-malus, du lieu de stationnement la nuit, de l'usage (loisir, quotidien) et des options retenues : garantie du pilote, équipements, assistance. Avant de demander un devis, repérez le profil le plus proche du vôtre dans les exemples ci-dessous, puis décrivez votre deux-roues en quatre questions. Si vous assurez aussi une voiture, comparez en même temps votre assurance auto : certaines compagnies regroupent les deux contrats.

Jeune pilote, BSR, A1, A2 ou permis B : quelle assurance pour un premier deux-roues ?

Un premier contrat moto ou scooter est accepté par plusieurs de nos compagnies partenaires, avec une surprime la première année, dégressive ensuite sans sinistre responsable. Le permis détenu fixe ce que vous pouvez assurer :

Le bonus-malus ne s'applique pas aux 50 ni aux 125 : vous n'y constituez pas de bonus, mais un accident n'y crée pas non plus de malus transférable. Et la garantie du pilote compte plus que la valeur de la machine : au tiers, vos blessures en cas de chute responsable ne sont pas indemnisées. Si vous passez l'examen, répondez « Pas encore de permis » dans le formulaire ; les conditions du permis B pour un 125 sont dans nos questions fréquentes.

Bonus-malus moto et scooter : à quels deux-roues s'applique-t-il ?

Le bonus-malus, ou coefficient de réduction-majoration, s'applique aux motos de plus de 125 cm³ comme aux voitures, mais pas aux cyclomoteurs ni aux motocyclettes légères, que le Code des assurances exclut du dispositif (annexe à l'article A121-1, détaillée sur service-public.gouv.fr). Certaines compagnies appliquent leur propre réduction aux 125, selon contrat ; votre conseiller vous le précise. Les règles sont celles de l'auto :

  • coefficient de départ 1 ; réduction de 5 % par année sans accident responsable, jusqu'au plancher de 0,50 ;
  • majoration de 25 % par accident responsable (12,5 % si la responsabilité est partagée), plafond 3,50 ;
  • retour à 1 après 2 années consécutives sans accident responsable.

Le coefficient se transfère d'un contrat à l'autre, y compris d'une voiture vers une moto, grâce au relevé d'information que votre assureur vous remet sur simple demande. Attention : un bonus 0,50 acquis en auto n'est pas toujours repris tel quel par la compagnie moto, qui peut tenir compte de votre expérience réelle du deux-roues ; nous vérifions ce point compagnie par compagnie. Indiquez votre coefficient dans le formulaire, ou « Je ne sais pas » pour une première assurance ; les exemples de devis montrent l'effet d'un bonus 0,50 sur la prime.

Vol de moto ou de scooter : antivol, garage et déclaration du sinistre

La garantie vol est celle dont les conditions varient le plus d'une compagnie à l'autre. Avant de comparer les prix, vérifiez trois points dans le contrat :

  • L'antivol exigé : souvent un modèle homologué SRA, parfois deux antivols ou un gravage pour les modèles les plus exposés ; sa facture est demandée à la souscription.
  • Le stationnement la nuit : garage fermé, parking privé ou rue ; une fausse déclaration peut entraîner le refus d'indemnisation.
  • La franchise et la valeur retenue : valeur à dire d'expert ou valeur d'achat pendant les premiers mois, selon contrat.

En cas de vol, déposez plainte sans attendre et déclarez le sinistre dans le délai prévu au contrat, qui ne peut pas être inférieur à 2 jours ouvrés (article L113-2 du Code des assurances). Conservez les clés, la carte grise et la facture de l'antivol : ils sont demandés avec la déclaration. Client GMAF, appelez-nous au 01 40 18 49 07 pour constituer le dossier. Répondez « Garage fermé ou antivol SRA la nuit » dans le formulaire : c'est l'un des facteurs qui font le plus baisser la prime, comme le rappellent nos conseils.

Résilier son assurance moto : loi Hamon, vente du deux-roues, échéance

Après un an de contrat, vous pouvez résilier votre assurance moto ou scooter à tout moment, sans frais ni justification : c'est la loi Hamon (article L113-15-2 du Code des assurances). Effet un mois après réception de la demande ; le nouvel assureur peut faire les formalités à votre place.

  • Vente ou don du deux-roues : résiliation avec un préavis de 10 jours calendaires, la part de prime non courue vous est remboursée.
  • À l'échéance annuelle : préavis de 2 mois, ou 20 jours calendaires après réception de l'avis d'échéance s'il arrive moins de 15 jours avant la date limite (loi Chatel).
  • Changement de situation (déménagement, retraite, profession) : dans les 3 mois qui suivent l'événement.
  • Par l'assureur : à l'échéance avec 2 mois de préavis, pour non-paiement après mise en demeure, ou après un sinistre lié à l'alcool, aux stupéfiants ou à une suspension de permis.

Gardez l'ancien contrat jusqu'à la prise d'effet du nouveau : un deux-roues en état de rouler doit rester assuré, même inutilisé. Pour un hivernage, voyez nos questions fréquentes. Une résiliation prononcée par l'assureur se signale dans le formulaire de devis ; nous présentons alors votre dossier à des compagnies spécialisées.

Rouler sans assurance à moto ou en scooter : amende, permis et fichier des véhicules assurés

Mettre en circulation un deux-roues à moteur sans assurance est un délit, puni d'une amende pouvant atteindre 3 750 € (article L324-2 du Code de la route). Le tribunal peut y ajouter une suspension du permis jusqu'à 3 ans, son annulation avec interdiction de le repasser, un stage de sensibilisation à vos frais et la confiscation du véhicule. Pour un premier délit constaté par procès-verbal électronique, une amende forfaitaire de 500 € s'applique, majorée de 50 % au profit du Fonds de garantie, soit 750 €.

Le plus coûteux reste l'accident : sans assurance, vous indemnisez vous-même les victimes. Le contrôle est automatisé : chaque contrat est inscrit par l'assureur au fichier des véhicules assurés, consulté par les forces de l'ordre ; le justificatif remis à la souscription sert de preuve pendant 15 jours.

  • Un scooter 50 ou une moto électrique sont concernés comme une moto, même utilisés rarement.
  • Un deux-roues inutilisé reste à assurer tant qu'il est en état de circuler.

Résilié pour non-paiement ou sans assurance depuis plusieurs mois, décrivez votre situation dans le formulaire : des compagnies spécialisées étudient ces dossiers, voir la section pour qui.

Nos conseils pour votre assurance moto et scooter

  • Un antivol homologué SRA et un garage fermé la nuit réduisent nettement la prime vol et conditionnent souvent la garantie.
  • La garantie du pilote est la plus importante : c'est vous qui êtes le plus exposé, pas la machine ; vérifiez son plafond et ses exclusions.
  • Déclarez l'usage réel : « loisir » exclut les trajets domicile-travail, et la livraison relève d'un contrat professionnel.
  • Envoyez-nous votre contrat actuel : nous comparons garantie par garantie, et vous pouvez changer d'assureur après un an grâce à la loi Hamon. Si vous roulez aussi en voiture, comparez en même temps votre assurance auto.

Questions fréquentes sur l'assurance moto et scooter

L'assurance est-elle obligatoire pour un scooter 50 cm³ ?

Oui. Tout véhicule terrestre à moteur, y compris un cyclomoteur 50 cm³ ou une trottinette électrique, doit être assuré au minimum en responsabilité civile (article L211-1 du Code des assurances). Rouler sans assurance expose à une amende, à une suspension de permis et à devoir indemniser personnellement les victimes en cas d'accident.

Combien coûte une assurance moto ou scooter ?

Comptez à partir d'une vingtaine d'euros par mois pour un scooter au tiers. Le tarif varie selon la cylindrée, la valeur du deux-roues, votre expérience, votre bonus-malus, le lieu de stationnement et les garanties (vol, dommages, équipements du pilote).

Le vol est-il bien couvert en ville ?

La garantie vol est essentielle en ville, où le risque est élevé. Les compagnies exigent souvent un antivol homologué SRA et un stationnement en garage fermé pour les modèles les plus exposés. GMAF identifie les contrats aux conditions les plus souples pour votre situation.

Mon équipement (casque, blouson) est-il assuré ?

Pas par défaut. Une option « équipements du pilote » permet de rembourser casque, blouson, gants et bottes endommagés lors d'un accident, souvent jusqu'à 1 000 à 2 000 € selon les contrats.

Je livre en scooter : ce contrat convient-il ?

Non. La livraison à titre professionnel est exclue des contrats deux-roues classiques. Un coursier a besoin d'un contrat à usage professionnel et, pour les colis qu'il transporte, d'une assurance transport de marchandises. Pour votre voiture, voyez notre assurance auto.

Puis-je conduire un 125 avec le permis B ?

Oui, si vous détenez le permis B depuis au moins 2 ans et avez suivi la formation pratique de 7 heures, pour une moto légère ou un scooter 125 cm³ de 11 kW au plus. La formation n'est pas exigée si vous avez obtenu le permis B avant mars 1980 ou conduit un 125 entre 2006 et 2010, justificatif d'assureur à l'appui. Détails dans jeune pilote et premier deux-roues.

Trottinette électrique, vélo électrique : faut-il une assurance ?

La trottinette électrique et les autres engins de déplacement personnel motorisés doivent être assurés en responsabilité civile, même limités à 25 km/h, par un contrat ou une extension spécifique. Le vélo à assistance électrique classique n'y est pas tenu, mais la responsabilité civile reste recommandée ; un vélo électrique rapide est assimilé à un cyclomoteur. Signalez ces engins à votre conseiller lors de votre devis habitation.

Puis-je suspendre mon assurance moto l'hiver ?

Certains contrats proposent une option de suspension hivernale ou d'hivernage : les garanties dommages sont mises en pause pendant les mois où la moto ne roule pas, la responsabilité civile et souvent le vol restant acquis, car un véhicule en état de rouler doit rester assuré. Les conditions dépendent de la compagnie. Voir résilier son assurance moto.

Scooter, moto ou gros cube : décrivez votre deux-roues, nous comparons

Type de deux-roues, permis, bonus et formule souhaitée : quatre réponses suffisent. Un conseiller GMAF interroge les compagnies qui acceptent votre profil et vous présente leurs offres, où que vous soyez en France, sous 24 h.

Compagnies partenaires

Les compagnies que GMAF consulte pour votre assurance moto et scooter

Chaque fiche présente la compagnie, ses points forts et les contrats que nous distribuons.

Avis clients

Nous les avons accompagnés

Et comme vous pouvez le constater… ils ne le regrettent pas.

4,9/5 · 81 avis Google
sarah B.7 juin 2024 · Publié sur Google

Je tiens à exprimer toute ma gratitude envers Jennifer pour son accompagnement exceptionnel dans la gestion de mon contrat deux-roues. Son professionnalisme, sa réactivité et sa bienveillance ont fait toute la différence. Elle a su répondre à toutes mes questions avec clarté et patience, et m’a guidé à chaque étape du processus. Grâce à elle, j’ai pu obtenir une couverture parfaitement adaptée à mes besoins. Un grand merci pour son aide précieuse et son dévouement. Je recommande vivement ses services !

David F.27 octobre 2026 · Publié sur Google

Un grand merci à Monsieur Christophe Dreanno pour son professionnalisme, sa gentillesse et surtout sa patience. Il a su être à l’écoute, prendre le temps de comprendre ma situation et trouver une solution adaptée à mon problème. C’est vraiment appréciable de tomber sur une personne aussi humaine, disponible et investie dans son travail. Un accompagnement irréprochable du début à la fin ! Je recommande les yeux fermés. Encore un grand merci à lui !

Meryem L.28 octobre 2026 · Publié sur Google

Je tiens à remercier Christophe Dreanno pour sa réactivité et son professionnalisme. Il a su traiter ma demande d’assurance dans l’urgence avec une grande rapidité et efficacité. Un accompagnement sérieux, une disponibilité appréciable et une prise en charge rapide, exactement ce dont j’avais besoin dans cette situation. Je recommande vivement !