Obligatoire

Assurance décennale : réponse sous 24 h pour les artisans du bâtiment

Artisan, auto-entrepreneur, entreprise du bâtiment, architecte ou maître d'œuvre, où que vous soyez en France : nous présentons votre dossier aux compagnies qui acceptent votre profil, créateur ou résilié compris, et un chargé d'affaires identifié vous accompagne jusqu'à l'attestation.

À partir de 600 € /an

  • Toutes activités du bâtiment, gros et second œuvre
  • Solutions pour entreprises en création ou résiliées
  • Attestation nominative avec activités détaillées

Sans engagement · réponse sous 24h · courtier ORIAS n° 16004117

Décennale · dès 600 € /an

  • 4 questions
  • Aucune pièce pour commencer
  • Devis sous 24 h

Chargement du formulaire…

Dès 600 €par anArtisan du second œuvre en micro-entreprise ; prime indicative, selon activités, expérience et compagnie
10 ansde garantie après chaque réceptionArticles 1792 et 1792-4-1 du Code civil ; acquise aux chantiers ouverts pendant le contrat, même après résiliation
24 hpour un premier devisJours ouvrés, après lecture de vos quatre réponses par un chargé d'affaires
24 à 72 hpour votre attestationGénéralement, une fois le dossier complet, après signature et paiement ; activités détaillées nominativement
Pour qui ?

À qui s'adresse l'assurance décennale ?

Artisans, auto-entrepreneurs et entreprises du bâtiment, constructeurs, bureaux d'études, architectes et maîtres d'œuvre.

Artisan ou auto-entrepreneur en création

Diplôme du métier ou expérience salariée d'au moins 3 ans (parfois 5 selon les compagnies) : nous savons quelles compagnies acceptent les créateurs et présentons votre dossier avant votre premier chantier.

Entreprise du bâtiment établie

Second œuvre, gros œuvre ou tous corps d'état, avec salariés et sous-traitants : comparaison à l'échéance, extension d'activités et plafonds adaptés à vos marchés, sans rupture de garantie.

Architecte, maître d'œuvre, bureau d'études

Mission de conception ou de suivi de chantier : votre responsabilité décennale est engagée au même titre que celle des entreprises, avec des contrats propres à la maîtrise d'œuvre.

Résilié, en difficulté ou sans décennale

Résiliation pour sinistres ou impayés, activité exercée sans assurance : compagnies spécialisées, régularisation et, en dernier recours, saisine du Bureau central de tarification.

Sous conditions

  • Moins de 3 ans, sans diplôme du métier

    Les compagnies demandent une qualification ou une expérience documentée. Certificats de travail, bulletins de salaire ou factures d'une activité antérieure permettent souvent de constituer le dossier, parfois avec une prime majorée.

  • Résilié par mon assureur

    Indiquez le motif (sinistres, non-paiement) et joignez le courrier de résiliation et le relevé de sinistralité. Nous présentons le dossier à des compagnies spécialisées ; la prime et la franchise peuvent être revues à la hausse.

  • Non, j'exerce déjà sans décennale

    Le contrat couvre les chantiers ouverts à partir de sa date d'effet. Les chantiers déjà réalisés ne sont couverts qu'avec une reprise du passé, étudiée au cas par cas selon la compagnie.

  • Plus de 30 % du CA

    Réponse au champ « Travaux que vous confiez à des sous-traitants » : une part importante de travaux sous-traités modifie l'analyse du risque. Les attestations décennales de vos sous-traitants et le détail des lots confiés sont demandés.

Nous ne pourrons pas vous assurer si…

  • Vous faites construire ou rénover pour vous-même

    Le maître d'ouvrage ne souscrit pas une décennale mais une assurance dommage ouvrage, qui préfinance les réparations et se retourne ensuite contre les entreprises.

    → Voir l'assurance dommage ouvrage
  • Artisan ou commerçant hors bâtiment

    Coiffeur, garagiste, réparateur, prestataire à domicile : votre activité ne relève pas de la garantie décennale mais de la responsabilité civile professionnelle.

    → Voir la RC Pro des artisans et commerçants
  • Profession libérale ou conseil sans réalisation d'ouvrage

    Consultant, diagnostiqueur, expert, cabinet de conseil : la responsabilité à couvrir est celle de votre prestation intellectuelle, par un contrat dédié.

    → Voir la RC Pro des professions libérales
  • Chantiers situés hors de France

    Les contrats de nos compagnies partenaires couvrent les chantiers situés en France, zone géographique mentionnée sur l'attestation. Pour un chantier à l'étranger, un courtier du pays concerné reste la bonne piste.

    → Voir nous écrire pour être orienté

Vérifier mon cas en quelques questions

Assurance obligatoire

Imposée par la loi à tout constructeur au sens de l'article 1792 du Code civil. Son absence est un délit (75 000 € d'amende et 6 mois d'emprisonnement).

Garanties

Ce que couvre l'assurance décennale : garanties et options selon contrat

Les garanties essentielles et les options utiles, à composer selon votre situation.

Généralement incluse

Garantie décennale

Dommages compromettant la solidité ou rendant l'ouvrage impropre à sa destination, pendant 10 ans.

Généralement incluse

Garantie de bon fonctionnement

Équipements dissociables (chaudière, volets) pendant 2 ans.

Généralement incluse

RC exploitation et professionnelle

Dommages causés aux tiers pendant les travaux et après livraison.

Souvent en option

Dommages avant réception

Effondrement, incendie ou dégât sur le chantier avant livraison.

Souvent en option

Sous-traitance

Couverture des travaux confiés à des sous-traitants, dans la limite déclarée.

Souvent en option

Protection juridique

Litiges avec un client, un fournisseur ou un sous-traitant.

Selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

La garantie décennale est acquise pour chaque chantier ouvert pendant la validité du contrat et se maintient dix ans après sa réception, même si le contrat est résilié entre-temps (article L241-1 du Code des assurances). La responsabilité civile exploitation, pour les dommages causés aux tiers pendant les travaux, est généralement associée dans le même contrat ; les dommages avant réception, la sous-traitance et la protection juridique sont souvent proposés en option. Une franchise par sinistre reste en général à votre charge, selon contrat. Les garanties s'entendent selon la formule et la compagnie retenues ; votre conseiller vous précise celles de votre contrat.

Ce que l'assurance décennale ne couvre pas

  • Activités non déclarées

    L'attestation ne couvre que les activités qui y figurent : un lot réalisé hors de cette liste n'est pas assuré, même si la prime a été payée.

  • Chantiers ouverts avant la date d'effet

    Les travaux commencés avant la souscription ne sont couverts qu'avec une reprise du passé négociée au contrat, après étude.

  • Défauts esthétiques et petites malfaçons

    Nuance de peinture, carrelage rayé, finitions : rien qui ne touche à la solidité ni à l'usage du bâtiment ; ces reprises relèvent de la garantie de parfait achèvement, due par l'entreprise pendant un an.

  • Équipements dissociables

    Chaudière, volets roulants, robinetterie relèvent de la garantie de bon fonctionnement de deux ans, prévue selon contrat, pas de la décennale.

  • Dommages pendant le chantier

    Effondrement, incendie, tempête ou vol avant la réception sont souvent proposés en option ou relèvent d'un contrat tous risques chantier.

  • Véhicules, engins et matériel

    Les utilitaires, mini-pelles et outillage ont leurs propres contrats, distincts de la responsabilité décennale.

    → Voir l'assurance flotte
  • Faute intentionnelle et fausse déclaration

    Un dommage causé volontairement n'est jamais garanti (article L113-1 du Code des assurances) ; une fausse déclaration à la souscription peut entraîner la nullité du contrat.

Les exclusions exactes figurent dans les conditions générales de chaque compagnie ; votre conseiller vous les signale avant la souscription.

Tarifs indicatifs

Combien coûte une assurance décennale ? Formules par métier et exemples de devis

Fourchettes constatées auprès de nos compagnies partenaires. Le devis personnalisé est gratuit.

Micro-entrepreneur second œuvre

Peinture, plomberie, électricité, carrelage, sans salarié

dès 600 €/an
Obtenir mon tarif

Gros œuvre et TCE

Maçonnerie, charpente, tous corps d'état, rénovation complète

3 000 €/an et plus
Obtenir mon tarif

Exemples de devis décennale

  • Plombier-chauffagiste en micro-entreprise, en création

    CAP du métier et 4 ans d'expérience salariée, sans salarié, chiffre d'affaires prévisionnel inférieur à 80 000 €.

    à partir de 600 €/an, prime indicative
    Activités déclaréesExpérience justifiéeCA prévisionnel
    Lire le guide décennale auto-entrepreneur
  • Électricien, 2 salariés, 5 ans d'activité

    Électricité générale et domotique, chiffre d'affaires entre 80 000 et 250 000 €, aucun sinistre déclaré.

    à partir de 1 500 €/an, prime indicative
    EffectifChiffre d'affairesSinistralité
  • Entreprise de maçonnerie, 4 salariés

    Gros œuvre et fondations, chantiers jusqu'à 200 000 €, moins de 30 % du chiffre d'affaires en sous-traitance.

    3 000 €/an et plus, sur étude
    Gros œuvreMontant des chantiersPart de sous-traitance
  • Carreleur résilié après deux sinistres

    Résiliation à l'échéance par l'assureur, activité maintenue : dossier présenté à des compagnies spécialisées avec le relevé de sinistralité.

    Sur étude, prime majorée selon la sinistralité
    Nombre et coût des sinistresMotif de résiliationFranchise retenue
  • Rénovation tous corps d'état, 8 salariés

    Entreprise générale, chiffre d'affaires entre 500 000 € et 1,5 M€, lots de second œuvre confiés à des sous-traitants assurés.

    3 000 €/an et plus, sur étude
    Tous corps d'étatSous-traitance déclaréePlafonds demandés

Montants indicatifs, selon profil et compagnie. Seul le devis fait foi. Profils types établis à partir des tarifs d'entrée de nos formules, à titre indicatif : la prime peut varier selon le dossier, les activités déclarées et la compagnie, et elle est régularisée sur le chiffre d'affaires réel.

Obtenir mon devis décennale
Ce qui fait varier le prix : Activités déclaréesExpérience justifiéeChiffre d'affairesPart de sous-traitanceSinistralité passéeStatut juridique

Décennale, RC Pro ou dommage ouvrage : qui couvre quoi sur un chantier ?

Trois contrats se croisent sur un même chantier. Ils ne protègent ni la même personne ni les mêmes dommages.

Décennale, RC Pro ou dommage ouvrage : qui couvre quoi sur un chantier ?
CritèreResponsabilité décennaleRC Pro du bâtimentDommage ouvrage
Qui souscrit ? L'entreprise, l'artisan, l'architecte ou le maître d'œuvreL'entreprise ou l'artisanVotre client, maître d'ouvrage
Obligation légale Oui, article L241-1Non, mais exigée par la plupart des clients et donneurs d'ordreOui, article L242-1
Désordres de nature décennale après réceptionSolidité de l'ouvrage, impropriété à destination, équipements indissociables. Généralement incluse Non couvert Généralement incluse
Dommages causés aux tiers pendant les travauxLa RC exploitation est généralement associée à la décennale dans un même contrat. Selon contrat Généralement incluse Non couvert
Équipements dissociables (bon fonctionnement, 2 ans) Selon contrat Non couvert Selon contrat
Dommages à l'ouvrage avant réceptionOu contrat tous risques chantier, souscrit par l'entreprise ou le maître d'ouvrage. Souvent en option Non couvert Non couvert
Durée 10 ans après chaque réceptionPendant la vie du contrat10 ans après réception
Attestation à remettre Avant l'ouverture de chaque chantier, jointe aux devis et facturesSur demande du client ou du bailleurSans objet
Indemnisation du client Après recherche de responsabilitéAprès recherche de responsabilitéOffre sous 90 jours, sans recherche de responsabilité

Selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Selon le Code des assurances et les contrats des compagnies partenaires de GMAF, octobre 2026. « Généralement incluse » et « Souvent en option » se lisent selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Avant de demander

Conditions, pièces et délais pour une assurance décennale

  1. 1
    Décrivez vos activités et votre expérienceCorps d'état exercés, chiffre d'affaires, part de sous-traitance, diplômes ou années d'expérience : 2 minutes en ligne.
  2. 2
    Nous constituons le dossier pour les compagniesUn conseiller réunit les justificatifs (Kbis, attestations d'expérience, relevé de sinistralité) et interroge les assureurs qui acceptent votre profil, créateur ou résilié compris.
  3. 3
    Vous recevez votre attestation décennale sous 72 hAprès signature et paiement, l'attestation nominative mentionne toutes vos activités : remettez-la à chaque client avant l'ouverture du chantier.

Ce que les compagnies demandent

  • Une qualification dans le métier : diplôme (CAP, BEP, Bac pro, titre professionnel) ou expérience salariée d'au moins 3 ans, parfois 5 selon les compagnies
  • La liste précise des activités exercées, y compris les activités accessoires : seules les activités déclarées sont couvertes
  • Une entreprise immatriculée : extrait Kbis ou avis de situation SIRENE, quel que soit le statut (micro-entreprise comprise)
  • Un chiffre d'affaires déclaré sincèrement, avec la part confiée à des sous-traitants
  • Le relevé de sinistralité et le courrier de résiliation si vous avez déjà été assuré

Pièces à préparer

  • Liste précise des activités exercéespour le devis
  • Chiffre d'affaires réalisé ou prévisionnel et part de sous-traitancepour le devis
  • Diplômes, certificats de travail ou factures justifiant l'expériencepour le devis
  • Extrait Kbis ou avis de situation SIRENEà la souscription
  • Pièce d'identité du dirigeant et RIB de l'entrepriseà la souscription
  • Relevé de sinistralité et attestation de l'ancien assureur, le cas échéantfacultatif
  • Attestations décennales de vos sous-traitants, si vous en avezfacultatif

Délais constatés

Devis après votre demandeJours ouvrés ; réponse par téléphone ou par e-mail, selon ce que vous préférez.
sous 24 h
Attestation après signature et paiementUne fois le dossier complet ; l'attestation détaille nominativement vos activités.
généralement 24 à 72 h
Démarrer ma demande
Après votre demande

Ce qui se passe après votre demande de devis décennale

  1. Emanuel lit votre demande

    Une vraie personne, pas un robot : relecture de vos quatre réponses, repérage de ce qui peut bloquer (expérience, sinistres, résiliation) et appel si un point manque. Votre chargé d'affaires reste joignable par téléphone ou par e-mail.

    Premier retour sous 24 h
  2. Nous constituons le dossier et interrogeons les compagnies

    Activités traduites dans la nomenclature de chaque assureur, justificatifs d'expérience, Kbis, relevé de sinistralité : nous interrogeons les compagnies ouvertes à votre profil et recueillons leurs conditions.

  3. Vous comparez les propositions à garanties équivalentes

    Activités couvertes, plafonds, franchise, sous-traitance, prime minimale : nous vous expliquons les écarts, pas seulement le prix. Aucun engagement à ce stade.

  4. Vous signez, puis l'attestation vous est envoyée

    Dès le paiement enregistré, vous recevez par e-mail l'attestation détaillant vos activités, à présenter avant chaque ouverture de chantier.

    Généralement sous 24 à 72 h
  5. Le même interlocuteur pendant toute la vie du contrat

    Ajout d'une activité, attestation pour un nouveau chantier, déclaration de chiffre d'affaires, comparaison à l'échéance : vous n'avez pas à réexpliquer votre dossier à chaque demande.

Qui vous répond

  • Photo d'Emanuel De Faria Ferreira
    Emanuel De Faria FerreiraChargé d'affaires assurance décennale

Emanuel reçoit votre demande, présente votre dossier aux compagnies qui acceptent votre activité, créateur ou résilié compris, et met en place votre contrat, puis le suit dans la durée.

Photo de Jennifer Uzan Marques Après la souscription, Jennifer Uzan Marques, gestionnaire des contrats, gère votre contrat : 06 99 25 32 47 · gestion@gmaf.fr.

Standard 01 40 18 49 07, 9h30 – 20h, du lundi au vendredi · Notre équipe

Notre façon de travailler

Du numérique et de l'humain

Les outils en ligne pour aller à votre rythme, des conseillers pour répondre à vos questions.

En ligne

  • Votre demande de devis en ligne

    Quelques questions, à l'heure qui vous convient, pour tous nos contrats.

  • Un espace client sécurisé, Ensemble GMAF

    Réservé pour l'instant à nos clients dommage ouvrage ; pour les autres contrats, votre conseiller vous transmet devis et documents par e-mail, à signer en ligne.

  • Signature électronique et documents en ligne

    Devis signés à distance et attestations retrouvées dans votre espace, sans déplacement.

Avec de vraies personnes

  • De vraies personnes pour souscrire et gérer

    Un conseiller identifié étudie votre demande, met en place votre contrat et reste votre interlocuteur ensuite.

  • Joignables par téléphone, e-mail

    9h30 – 20h, du lundi au vendredi, où que vous soyez en France.

Guide complet

Tout savoir sur l'assurance décennale

L'assurance décennale est obligatoire pour tout professionnel du bâtiment dont la responsabilité peut être engagée sur le fondement des articles 1792 et suivants du Code civil. Elle couvre pendant dix ans après la réception les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination. Prime annuelle à partir de 600 € environ, partout en France.
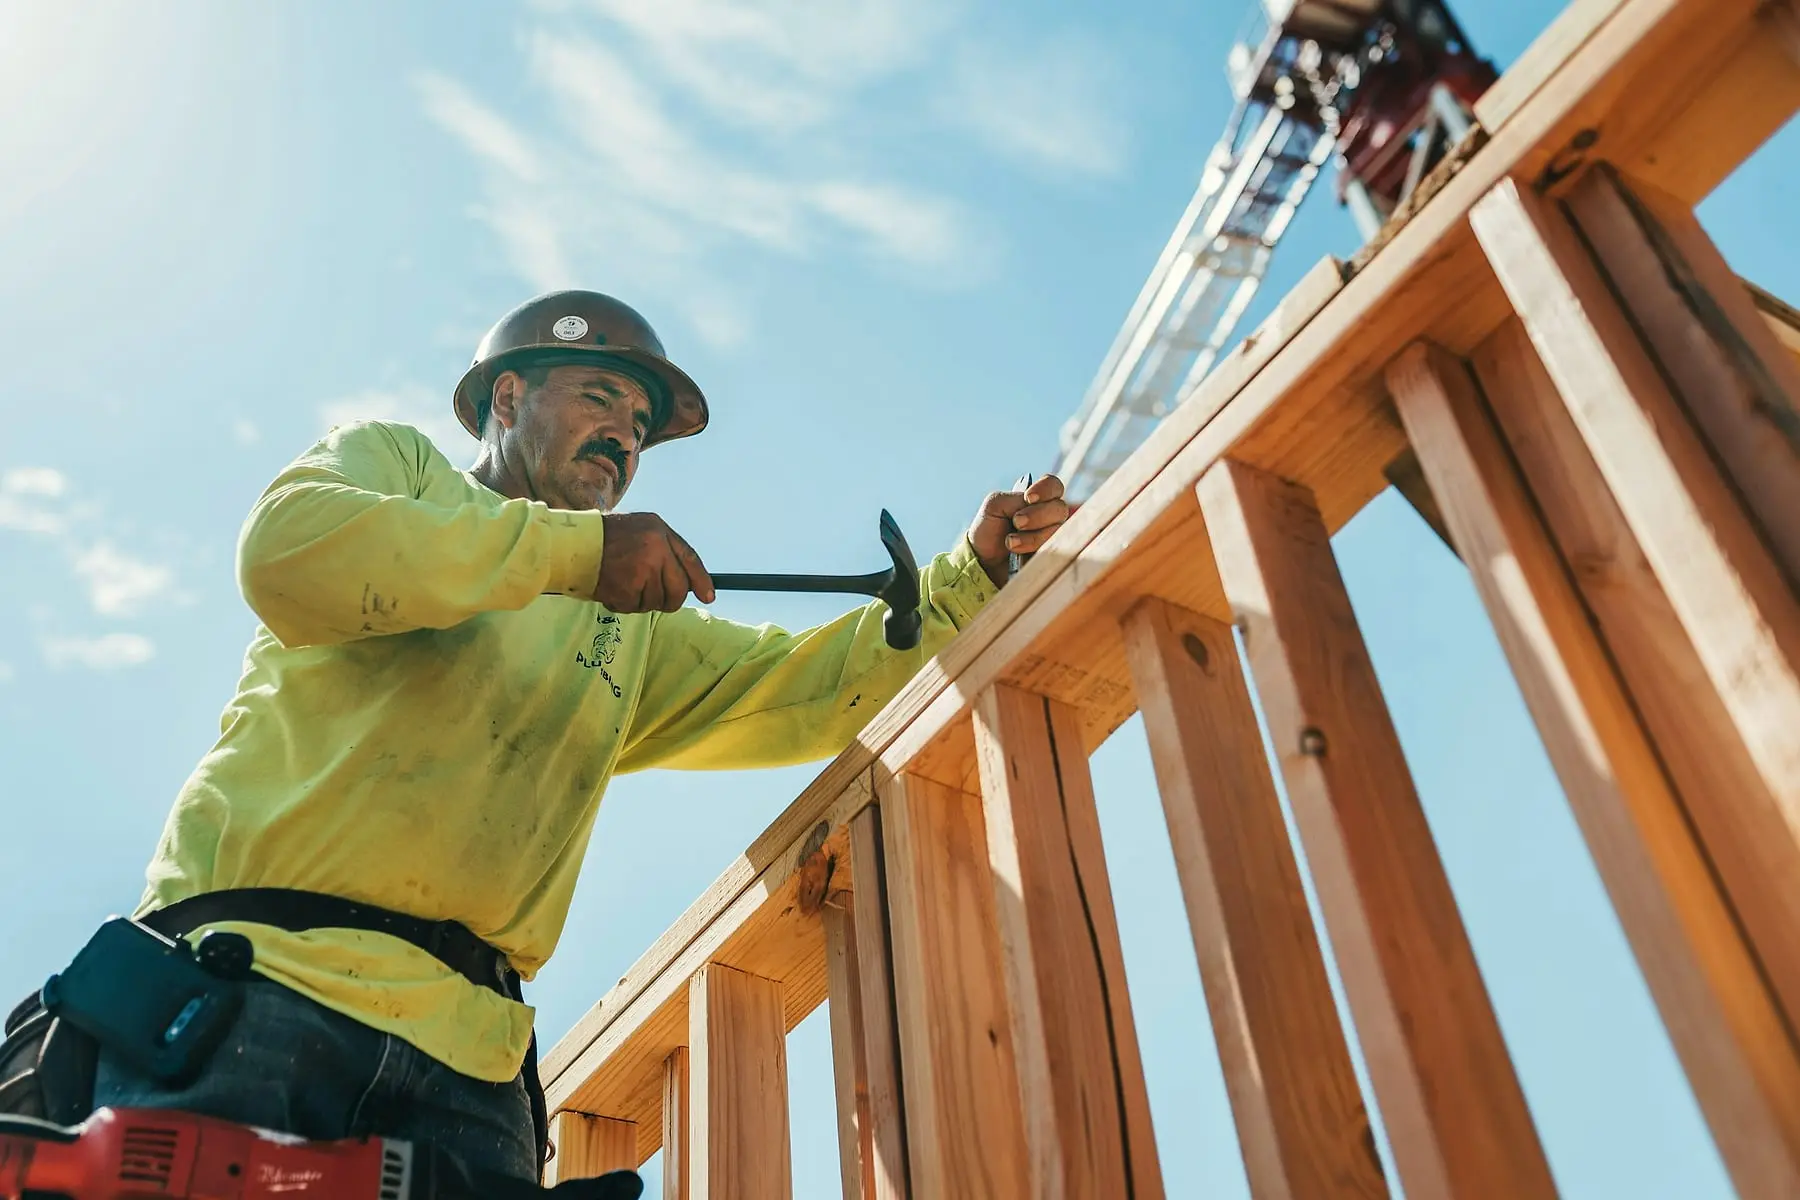
Charpentier casqué, penché sur une ossature en bois, qui cloue un montant au marteau en plein soleil, grue en arrière-plan

Décennale obligatoire : loi Spinetta, sanctions et confiance des clients

L’assurance RC décennale est obligatoire pour tous les professionnels du bâtiment depuis la loi Spinetta du 4 janvier 1978. Elle garantit pendant 10 ans la réparation des dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination. Cette couverture est essentielle pour protéger votre entreprise et renforcer la confiance de vos clients.

Avantages principaux :

  • Protection complète : Couvre les dommages liés à vos travaux, même après leur réception.
  • Obligation légale : Évitez des sanctions sévères (jusqu’à 75 000 € d’amende et 6 mois de prison).
  • Tranquillité d’esprit : Vos clients bénéficient d’une garantie solide pour leurs projets.

Artisans, entreprises, architectes : les métiers soumis à la décennale

L’assurance RC décennale s’adresse à tous les professionnels intervenant dans le domaine de la construction, notamment :

  • Artisans : Maçons, charpentiers, couvreurs, électriciens, plombiers, etc.
  • Entrepreneurs : Gestionnaires de chantiers ou entreprises de BTP.
  • Maîtres d’œuvre : Architectes, contrôleurs techniques, ingénieurs.
  • Professionnels de la rénovation : Tous travaux touchant à la structure d’un bâtiment.

Bon à savoir : Vous êtes tenu de souscrire à l’assurance RC décennale avant le début du chantier et de fournir un justificatif à vos clients.

Solidité, impropriété à destination, reprise du passé : le détail des garanties

GarantieDescription
Solidité de l’ouvrageCouvre les dommages compromettant la structure (fondations, murs porteurs, etc.).
Impropriété à la destinationRépare les défauts rendant l’ouvrage inutilisable ou dangereux.
Vices cachésCouvre les défauts non visibles au moment de la réception des travaux.
Reprise de passéOption pour couvrir les chantiers déjà ouverts avant la souscription.

Quand souscrire : avant l'ouverture du chantier, ou avec reprise du passé

Avant le début du chantier :

Votre assurance décennale doit être souscrite avant l’ouverture du chantier. Elle couvre uniquement les travaux réalisés pendant la période de validité du contrat.

En cas de reprise de passé :

Vous pouvez opter pour une clause spécifique afin de couvrir des chantiers déjà en cours.

Attestation d'assurance décennale : mentions, vérification et remise au client

L'attestation est le document que votre client, le syndic ou l'entreprise principale vous demande avant de signer. Vous devez la remettre avant l'ouverture de chaque chantier (article L241-1 du Code des assurances) et la joindre à vos devis et factures (article L243-2) ; depuis la loi du 18 juin 2014, vos devis et factures mentionnent aussi votre assureur et la couverture géographique du contrat.

Depuis le 1er juillet 2016, elle suit un modèle fixé par l'arrêté du 5 janvier 2016 et comporte au minimum :

  • l'identité de l'entreprise : raison sociale, adresse, numéro SIRET ;
  • l'assureur : nom, adresse, numéro du contrat ;
  • la période de validité et la date d'émission ;
  • les activités garanties, la date d'ouverture des chantiers couverts et la zone géographique.

Vérifiez que chaque activité que vous facturez y figure sous un libellé reconnaissable : un lot absent n'est pas couvert, même si la prime a été payée. Avant d'ajouter une activité, demandez un avenant. Une fois le dossier complet, l'attestation est généralement délivrée sous 24 à 72 heures ; elle vaut pour les chantiers ouverts pendant sa période de validité, dix ans après leur réception. Vos clients en ont aussi besoin pour leur assurance dommage ouvrage. Décrivez vos activités pour obtenir la vôtre.

Décennale résiliée, sans antécédent ou après sinistres : quelles solutions ?

Une solution existe le plus souvent, à condition de présenter le dossier aux bonnes compagnies : le marché de la décennale des profils atypiques est étroit, et un refus par une compagnie ne ferme pas les autres pistes.

  • Résilié par votre assureur : une résiliation pour sinistres ou pour non-paiement se déclare dès le devis. Le courrier de résiliation et le relevé de sinistralité permettent aux compagnies spécialisées d'étudier le dossier, souvent avec une prime majorée ou une franchise renforcée.
  • Vous exercez déjà sans décennale : les chantiers passés ne sont pas couverts, sauf reprise du passé négociée au contrat. Régulariser vite limite la période à risque et l'exposition aux sanctions de l'article L243-3.
  • Un ou plusieurs sinistres : décrivez-les avec leur montant et leur issue ; un sinistre expliqué pèse moins qu'un sinistre découvert.
  • Le Bureau central de tarification : si un assureur vous refuse, son courrier doit mentionner cette voie (article L243-4). Le BCT fixe la prime à laquelle l'assureur est tenu de vous couvrir et statue sous trois mois.

Nous présentons ces dossiers partout en France. Préparez les pièces listées plus haut et décrivez votre situation ; si vous êtes en création, notre article décennale auto-entrepreneur détaille les justificatifs attendus.

Quelles activités déclarer sur votre contrat décennale ?

Toutes celles que vous facturez, y compris les activités accessoires : le contrat ne couvre que les activités mentionnées sur l'attestation, et un plombier qui pose aussi du carrelage sans l'avoir déclaré n'est pas assuré pour ce lot.

Les compagnies travaillent avec une nomenclature d'activités (gros œuvre, charpente, couverture, plomberie, chauffage, électricité, menuiserie, plâtrerie, carrelage, peinture, isolation) ; chaque libellé a sa définition, parfois plus étroite que l'usage du métier. Trois réflexes :

  1. Décrivez votre activité réelle dans le formulaire, en langage courant : nous la traduisons dans la nomenclature de chaque compagnie.
  2. Signalez les techniques particulières : pompe à chaleur, panneaux solaires, isolation par l'extérieur, piscine ou ossature bois sont souvent des activités distinctes, parfois soumises à une qualification.
  3. Prévenez avant d'ajouter une activité : l'avenant se met en place avant le premier chantier concerné, pas après.

Le chiffre d'affaires déclaré compte aussi : une sous-déclaration entraîne une régularisation et peut réduire l'indemnité en cas de sinistre (article L113-9 du Code des assurances). Les véhicules et engins relèvent de contrats distincts, assurance flotte et bris de machine. Listez vos activités : nous les comparons à la nomenclature de chaque compagnie.

Sous-traitant du bâtiment : la décennale est-elle obligatoire ?

En droit, le sous-traitant n'est pas visé par l'obligation d'assurance de l'article L241-1 : il n'a pas de contrat avec le maître d'ouvrage et sa responsabilité envers l'entreprise principale relève du droit commun, non de la présomption des articles 1792 et suivants du Code civil (source : service-public.gouv.fr). En pratique, la différence est mince.

  • L'entreprise principale exige votre attestation : elle reste responsable de vos travaux envers son client pendant dix ans et se retournera contre vous ; elle vérifie que vos activités et votre couverture correspondent au lot confié.
  • Votre responsabilité dure dix ans : l'action de l'entreprise principale contre vous se prescrit par dix ans à compter de la réception (article 1792-4-2 du Code civil).
  • Vous êtes aussi entrepreneur principal dès que vous contractez directement avec un particulier : l'obligation légale s'applique alors pleinement.

Les contrats de nos compagnies partenaires couvrent en général l'activité en sous-traitance comme en marché direct ; déclarez la part de travaux que vous confiez vous-même à des sous-traitants, elle entre dans le calcul de la prime. Pour les dommages causés aux tiers pendant les travaux, voyez la RC Pro des entreprises. Indiquez votre situation dans le formulaire.

Sinistre décennale : déclaration, expertise et franchise

Un sinistre se déclare à votre assureur dès que vous recevez une réclamation du client, une convocation à expertise ou une mise en cause par l'assureur dommage ouvrage, dans le délai prévu par votre contrat. Ne reconnaissez aucune responsabilité et ne réparez rien sans accord : l'expertise détermine la nature du désordre et la part de chaque intervenant.

  1. Déclaration : date d'ouverture du chantier, attestation en vigueur à cette date, procès-verbal de réception, devis et factures du lot concerné.
  2. Expertise : l'expert de votre assureur qualifie le désordre : décennal (solidité, impropriété à destination), bon fonctionnement ou simple malfaçon.
  3. Indemnisation : si le désordre est décennal, l'assureur prend en charge la réparation. La franchise reste à votre charge, sans être opposable à la victime pour la garantie obligatoire ; son montant dépend du contrat.

Quand le client a une dommage ouvrage, elle préfinance les travaux puis exerce un recours contre votre assureur, souvent des années après la réception. Conservez dix ans les pièces de chaque chantier. Le guide dommage ouvrage ou décennale détaille le fonctionnement des deux contrats ; après un sinistre, votre tarif peut être revu à l'échéance, voir décennale résiliée ou après sinistres.

Changer d'assureur décennale ou résilier : échéance, préavis et chantiers en cours

Vous pouvez changer d'assureur à chaque échéance annuelle, en envoyant votre résiliation au moins deux mois avant (article L113-12 du Code des assurances, selon les conditions de votre contrat) ; l'assureur dispose du même droit, avec le même préavis. Les lois Hamon et Chatel concernent les contrats des particuliers, pas la décennale d'une entreprise.

  • Les chantiers passés restent couverts : la garantie est acquise pour tout chantier ouvert pendant la validité du contrat, dix ans après sa réception, même après résiliation (article L241-1, dernier alinéa).
  • Le nouveau contrat prend le relais pour les chantiers ouverts à partir de sa date d'effet : vérifiez qu'aucun jour ne sépare les deux contrats.
  • Conservez vos anciennes attestations et les dates d'ouverture et de réception de chaque chantier : elles désignent l'assureur compétent en cas de sinistre.

Avant de résilier, comparez à garanties équivalentes : activités, plafonds, franchise, sous-traitance et prime minimale. Nous reprenons votre contrat actuel et vos attestations pour interroger les compagnies, puis nous mettons en place le nouveau contrat à la date choisie. Demandez une comparaison trois mois avant votre échéance ; notre article comment choisir son courtier explique notre rôle.

Nos conseils pour votre assurance décennale

  • Listez toutes vos activités réelles, y compris accessoires : l'attestation ne couvre que celles qui y figurent, comme l'explique la section quelles activités déclarer.
  • Déclarez un chiffre d'affaires sincère : la prime est régularisée en fin d'année et une sous-déclaration peut réduire l'indemnité en cas de sinistre.
  • Remettez votre attestation à chaque client avant l'ouverture du chantier et joignez-la à vos devis et factures ; vos clients maîtres d'ouvrage en ont besoin pour leur assurance dommage ouvrage.
  • Vérifiez que la responsabilité civile exploitation figure bien dans votre contrat : la décennale ne couvre pas les dommages causés aux tiers pendant les travaux.

Questions fréquentes sur l'assurance décennale

Qui doit souscrire une assurance décennale ?

Tout professionnel dont la responsabilité peut être engagée sur le fondement de la garantie décennale : entreprises et artisans du bâtiment, constructeurs de maisons individuelles, architectes, bureaux d'études, maîtres d'œuvre, promoteurs. L'obligation est prévue par l'article L241-1 du Code des assurances ; son absence est un délit puni de six mois d'emprisonnement et de 75 000 € d'amende (article L243-3).

Que couvre la garantie décennale ?

Pendant 10 ans après la réception des travaux, les dommages qui compromettent la solidité de l'ouvrage ou le rendent impropre à sa destination : fissures structurelles, affaissement, infiltrations importantes, défaut d'étanchéité, non-conformité des installations. Les dommages esthétiques ne sont pas couverts.

Combien coûte une assurance décennale ?

À partir d'environ 600 € par an pour un artisan du second œuvre en micro-entreprise, dès 1 500 € environ pour une petite entreprise du second œuvre avec salariés, 3 000 € et plus en gros œuvre ou tous corps d'état. Le tarif dépend des activités, de l'expérience, du chiffre d'affaires, de la sous-traitance et de l'historique de sinistres.

Je viens de créer mon entreprise, puis-je obtenir une décennale ?

Oui. Les compagnies demandent en général de justifier d'une expérience dans le métier : diplôme du métier ou, à défaut, une expérience salariée d'au moins 3 ans (parfois 5 selon les compagnies). GMAF travaille avec des assureurs spécialisés qui acceptent les créateurs et les profils atypiques.

Quelle différence avec l'assurance dommage ouvrage de mon client ?

La décennale couvre votre responsabilité de constructeur. L'assurance dommage ouvrage est souscrite par votre client, le maître d'ouvrage, pour être indemnisé rapidement avant tout recours contre les entreprises. Vos véhicules de chantier relèvent quant à eux de l'assurance flotte ou d'un contrat utilitaire.

Quel est le délai pour obtenir l'attestation ?

Une fois le dossier complet, l'attestation est généralement délivrée sous 24 à 72 heures. Elle doit mentionner précisément vos activités : une activité non listée n'est pas couverte.

La RC Pro est-elle comprise dans l'assurance décennale ?

Généralement, les contrats destinés aux professionnels du bâtiment associent la garantie décennale et la responsabilité civile exploitation dans un même contrat, ce qui simplifie les attestations. Ce n'est pas systématique : vérifiez la ligne « RC exploitation » de votre contrat et ses plafonds. Pour comprendre la différence, voir le comparatif décennale, RC Pro ou dommage ouvrage.

Qu'est-ce que la reprise du passé ?

Une extension qui couvre les chantiers ouverts avant la date d'effet du contrat, par exemple pendant une période sans assurance. Elle n'est pas automatique : la compagnie étudie les chantiers concernés (dates, montants, attestations éventuelles) et peut l'accepter avec une surprime, la limiter ou la refuser. Signalez-la dès le devis, avec la réponse « j'exerce déjà sans décennale » du formulaire.

Faut-il être en Île-de-France pour passer par GMAF ?

Non. Nous accompagnons des artisans et des entreprises du bâtiment partout en France : la demande se fait en ligne en quatre questions, les justificatifs s'envoient par e-mail et votre chargé d'affaires reste joignable par téléphone ou par e-mail. L'attestation vous est transmise par e-mail, où que se situe votre entreprise.

Création, résiliation, activités multiples : décrivez votre situation, nous l'étudions

Quatre questions en ligne, un premier retour sous 24 h par un chargé d'affaires identifié, puis des propositions comparées à garanties équivalentes, où que soit votre entreprise en France. Les justificatifs ne sont demandés qu'ensuite, par e-mail.

Nos conseils sur ce sujet

Compagnies partenaires

Les compagnies que GMAF consulte pour votre assurance décennale

Chaque fiche présente la compagnie, ses points forts et les contrats que nous distribuons.

Avis clients

Nous les avons accompagnés

Et comme vous pouvez le constater… ils ne le regrettent pas.

4,9/5 · 81 avis Google
Yacine M.8 septembre 2026 · Publié sur Google

J’avais besoin d’une RCPRO pour ma société, j’ai donc contacter gmaf et j’ai très bien été guider par Christophe qui a su être très professionnel et surtout rapide et réactif un grand merci à lui.

Julien D.22 octobre 2026 · Publié sur Google

Un grand merci à M. Christophe Dreamno pour sa rapidité et son professionnalisme dans la gestion de notre assurance RC Pro Milassur'rcrpo

Marion B.8 octobre 2024 · Publié sur Google

Je remercie Carla d'avoir construit mon dossier pour une DO de manière si rapide et sans aucune complexité. Echanges simples et efficaces!! Merci et à bientôt pour la suite du chantier.