Recommandée

Assurance bris de machine : vos équipements professionnels couverts

Machine-outil, four professionnel, mini-pelle, échographe ou parc complet, où que soit votre entreprise en France. Un chargé d'affaires identifié compare les contrats bris de machine de nos compagnies partenaires et cale la garantie sur la date que vous choisissez.

À partir de 15 € /mois

  • Dommages accidentels internes et externes : panne, casse, erreur de manipulation
  • Matériel fixe, mobile ou en location-financement
  • Option perte d'exploitation après sinistre

Sans engagement · réponse sous 24h · courtier ORIAS n° 16004117

Bris de machine · dès 15 € /mois

  • 4 questions
  • Aucune pièce à joindre
  • Devis sous 24 h

Chargement du formulaire…

Dès 15 €par moisFormule Matériel unique, pour un équipement de quelques milliers d'euros ; prime indicative, selon matériel et compagnie
Dès 0,5 %de la valeur à neuf par anOrdre de grandeur pour un parc de machines fixes ; davantage pour les engins mobiles, l'électronique ou un matériel ancien
24 hpour recevoir vos devisDemande en ligne ou au téléphone, réponse par e-mail, quel que soit votre département
5 jours ouvrésau minimum pour déclarer un sinistreDélai légal minimal fixé par l'article L113-2 du Code des assurances ; le contrat peut prévoir plus
Pour qui ?

À qui s'adresse l'assurance bris de machine ?

Industriels, artisans, entreprises du BTP, professions médicales, restaurateurs et toute entreprise dépendant d'un matériel coûteux.

Artisan ou industriel

Machines-outils, presses, compresseurs, lignes de production : quand l'atelier s'arrête, le chiffre d'affaires aussi. Nous comparons les contrats selon la valeur à neuf du parc et son entretien.

Entreprise du bâtiment

Mini-pelle, nacelle, groupe électrogène, en propriété ou en location-financement : le matériel mobile est couvert sur le chantier et, selon contrat, pendant le transport.

Restaurateur et métiers de bouche

Four, chambre froide, pétrin, extraction : un bris de machine rend la cuisine inutilisable. Les denrées perdues et la marge manquée se couvrent en option, selon la formule.

Profession médicale et laboratoire

Échographe, fauteuil, laser, automate d'analyse : des équipements à forte valeur, souvent financés, dont la panne immobilise le cabinet. Les compagnies demandent la liste du matériel et son contrat de maintenance.

Sous conditions

  • Panne ou casse indemnisée ces 3 dernières années

    Chaque dossier est examiné individuellement. Indiquez la cause du sinistre et ce qui a changé depuis (réparation, maintenance, formation) : les compagnies en tiennent compte dans la prime et la franchise.

  • Plus de 10 ans

    Un matériel ancien reste assurable chez certaines compagnies, souvent avec une vétusté plus forte et une franchise relevée. Un carnet d'entretien à jour et une révision récente facilitent l'acceptation.

  • Matériel mobile ou de chantier

    Engins et équipements déplacés de site en site sont acceptés, avec des conditions propres au transport, au stationnement de nuit et au vol, selon contrat. La formule Engins de chantier démarre à 1 % de la valeur assurée.

  • Loué auprès d'un loueur

    Le contrat de location précise qui assure le matériel. Si le loueur ne le fait pas, ou seulement en partie, nous vous proposons un contrat qui comble la différence pour la durée de la location.

Nous ne pourrons pas vous assurer si…

  • Engin ou véhicule qui circule sur la route

    Le bris de machine couvre les dommages subis par l'engin au travail. Sa responsabilité civile, sur route comme sur chantier, relève d'un contrat automobile, obligatoire pour tout véhicule terrestre à moteur ; camion-benne, utilitaire ou chariot immatriculé s'assurent en flotte.

    → Voir l'assurance des véhicules d'entreprise
  • Vous voulez seulement couvrir vos locaux contre l'incendie, le dégât des eaux ou le vol

    Ces événements extérieurs relèvent d'une multirisque professionnelle, qui assure aussi le mobilier et le matériel contre eux. Le bris de machine la complète, il ne la remplace pas.

    → Voir la multirisque commerce et bureau
  • Marchandises ou produits transportés

    Le bris de machine concerne vos équipements, pas les biens que vous livrez ou faites livrer, qui se couvrent par un contrat transport.

    → Voir l'assurance transport de marchandises
  • Matériel situé hors de France

    Nos compagnies partenaires assurent en priorité le matériel situé en France. Pour un site à l'étranger, un courtier du pays concerné reste la bonne piste ; pour un matériel mobile qui franchit parfois la frontière, décrivez-nous l'usage et nous vérifions ce que les contrats prévoient.

    → Voir nous écrire pour être orienté

Vérifier mon cas en quelques questions

Assurance recommandée

Facultative, sauf exigence du contrat de leasing ou de location-financement, qui impose généralement d'assurer le matériel.

Garanties

Ce que couvre l'assurance bris de machine : garanties et options selon contrat

Les garanties essentielles et les options utiles, à composer selon votre situation.

Généralement incluse

Dommages internes

Panne électrique, court-circuit, surchauffe, défaut de lubrification.

Généralement incluse

Dommages externes

Chute, choc, erreur de manipulation, corps étranger.

Généralement incluse

Matériel mobile et de chantier

Engins, groupes électrogènes, nacelles, y compris en transport.

Souvent en option

Frais supplémentaires

Location d'un matériel de remplacement, heures supplémentaires.

Souvent en option

Perte d'exploitation

Marge perdue pendant l'immobilisation.

Souvent en option

Matériel informatique et électronique

Serveurs, équipements médicaux, imagerie.

Selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Les dommages internes (panne électrique, court-circuit, surchauffe) et externes (chute, choc, erreur de manipulation) forment le socle de la plupart des contrats. Les frais supplémentaires, la perte d'exploitation et le matériel informatique ou électronique sont souvent proposés en option ; le vol et le transport du matériel mobile, cités dans le tableau du guide plus bas, sont eux aussi souvent des options. Un contrat de maintenance à jour est fréquemment une condition de garantie. Les garanties s'entendent selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Ce que l'assurance bris de machine ne couvre pas

  • Usure normale et pièces consommables

    Courroies, joints, filtres, lames, batteries : leur remplacement relève de l'entretien courant, pas d'un sinistre. Le contrat vise l'événement soudain et imprévisible.

  • Défaut d'entretien

    Une machine jamais révisée ou utilisée hors des préconisations du fabricant peut voir l'indemnité réduite ou refusée, selon contrat ; d'où l'importance du contrat de maintenance.

  • Incendie, dégât des eaux, tempête

    Ces événements extérieurs classiques relèvent de la multirisque des locaux, qui couvre déjà le matériel contre eux.

    → Voir la multirisque commerce et bureau
  • Responsabilité d'un engin en circulation

    La collision d'une tractopelle sur la route ou d'un utilitaire en livraison relève de l'assurance automobile, obligatoire pour tout véhicule terrestre à moteur, engins de chantier compris (article L211-1 du Code des assurances). Le bris de machine couvre les dommages subis par l'engin, pas sa responsabilité.

    → Voir l'assurance des véhicules d'entreprise
  • Dommages causés aux tiers

    La blessure d'un client ou la casse chez un voisin provoquées par votre machine engagent votre responsabilité, couverte par un autre contrat.

    → Voir l'assurance responsabilité civile professionnelle (RC Pro)
  • Faute intentionnelle

    Les dommages causés volontairement par l'assuré ne sont jamais garantis (article L113-1 du Code des assurances).

  • Attaque informatique et perte de données

    Le bris de machine indemnise le matériel, pas les données ni les conséquences d'un piratage, qui relèvent d'une garantie cyber proposée en option de certains contrats.

    → Voir la RC Pro et son extension cyber
  • Valeur au-delà du capital déclaré

    L'indemnité est calculée sur la valeur déclarée à la souscription : un matériel sous-évalué est indemnisé en proportion (règle proportionnelle de capitaux).

Les exclusions exactes figurent dans les conditions générales de chaque compagnie ; votre conseiller vous les signale avant la souscription.

Tarifs indicatifs

Combien coûte une assurance bris de machine ? Formules et exemples de devis

Fourchettes constatées auprès de nos compagnies partenaires. Le devis personnalisé est gratuit.

Matériel unique

Une machine ou un engin de valeur

dès 15 €/mois
Obtenir mon tarif

Engins de chantier

Matériel mobile, en propriété ou en location

dès 1 % de la valeur assurée
Obtenir mon tarif

Exemples de devis bris de machine

  • Boulangerie, four à sole

    Un four d'une valeur à neuf de 8 000 €, acheté il y a trois ans, contrat de maintenance avec le fournisseur, aucun sinistre.

    À partir de 15 € par mois, prime indicative pour ce profil
    Valeur à neufContrat de maintenanceDenrées en réfrigération en option
  • Menuiserie, parc de six machines

    Scie à format, dégauchisseuse, toupie et aspiration, 120 000 € de valeur à neuf, atelier fixe, matériel de moins de 10 ans.

    Dès 0,5 % de la valeur assurée par an, soit à partir de 600 € par an, prime indicative
    Âge des machinesFranchise choisiePerte d'exploitation en option
  • Entreprise de terrassement, mini-pelle en crédit-bail

    Mini-pelle de 60 000 € financée en leasing, déplacée de chantier en chantier, stationnée dans un dépôt fermé la nuit.

    Dès 1 % de la valeur assurée par an, soit à partir de 600 € par an, prime indicative
    Transport et stationnementVol selon contratBailleur bénéficiaire
  • Cabinet médical, échographe

    Échographe de 80 000 € sous contrat de maintenance constructeur, installé en cabinet, aucun sinistre.

    Prime calculée sur la valeur à neuf, avec l'option matériel électronique, prime indicative
    Matériel électronique en optionMaintenanceValeur à neuf déclarée
  • Restaurant, cuisine complète

    Piano, four mixte, chambre froide et lave-vaisselle, 40 000 € de valeur à neuf, une panne de chambre froide indemnisée il y a deux ans.

    À partir de 0,5 % de la valeur assurée par an, majoration possible selon l'antécédent, prime indicative
    Antécédent de sinistreDenrées perdues en optionFranchise

Montants indicatifs, selon profil et compagnie. Seul le devis fait foi. Ces cinq cas sont des profils types au prix d'appel de chaque formule, pour vous situer avant le formulaire. La prime obtenue pour votre dossier dépend de la valeur à neuf, du type et de l'âge du matériel, de son usage fixe ou mobile, de l'entretien et de la compagnie retenue. Le dossier se traite entièrement à distance.

Obtenir mon devis bris de machine
Ce qui fait varier le prix : Valeur à neuf du matérielType et âgeUsage fixe ou mobileConditions de maintenanceFranchiseSinistralité

Multirisque des locaux, bris de machine ou contrat flotte : qui couvre quoi ?

Les trois contrats se complètent et se recoupent peu. Le tableau situe chaque événement courant dans le bon contrat ; chaque compagnie module ensuite plafonds, franchises et options.

Multirisque des locaux, bris de machine ou contrat flotte : qui couvre quoi ?
CritèreMultirisque commerce et bureauBris de machineFlotte automobile
Incendie, dégât des eaux, tempête dans les locauxLe matériel est couvert contre ces événements par la multirisque. Généralement incluse Non couvert Non couvert
Panne électrique, court-circuit, surchauffeDommage interne, cœur du bris de machine. Non couvert Généralement incluse Non couvert
Chute, choc, erreur de manipulationDommage externe soudain et accidentel. Non couvert Généralement incluse Non couvert
Engin de chantier au travail, hors circulationDommages à l'engin en bris de machine (formule Engins de chantier) ; responsabilité civile de l'engin selon contrat automobile, même sur le chantier. Non couvert Généralement incluse Selon contrat
Engin ou utilitaire qui circule sur la routeResponsabilité civile automobile obligatoire ; dommages au véhicule selon formule. Non couvert Non couvert Généralement incluse
Matériel pendant le transportPrévu pour le matériel mobile, selon contrat ; les marchandises relèvent d'un contrat transport. Non couvert Selon contrat Non couvert
Vol du matérielSous réserve des protections déclarées ; souvent en option du bris de machine pour le matériel mobile. Généralement incluse Selon contrat Selon contrat
Matériel informatique et électroniqueContre les événements extérieurs en multirisque ; contre la panne interne en option du bris de machine. Généralement incluse Souvent en option Non couvert
Location d'un matériel de remplacementFrais supplémentaires, en option du bris de machine ; véhicule de remplacement selon contrat flotte. Non couvert Souvent en option Selon contrat
Perte d'exploitationMarge perdue pendant l'immobilisation : garantie de base de nombreuses multirisques, selon formule ; en option du bris de machine. Selon contrat Souvent en option Non couvert

Selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Contrats les plus répandus chez les compagnies partenaires de GMAF, octobre 2026. Un « Inclus » signifie « le plus souvent inclus » : les garanties s'entendent selon la formule et la compagnie retenues ; votre conseiller vous précise les garanties de votre contrat.

Avant de demander

Conditions, pièces et délais pour une assurance bris de machine

  1. 1
    Décrivez votre besoin2 minutes en ligne, ou par téléphone avec un conseiller.
  2. 2
    Nous consultons les compagniesUn conseiller dédié interroge les partenaires adaptés à votre profil.
  3. 3
    Vous comparez et choisissezPropositions claires sous 24h. Nous gérons la souscription et la résiliation de l'ancien contrat.

Ce que les compagnies demandent

  • Une liste précise du matériel : nature, marque, année et valeur à neuf de chaque machine, car l'indemnité se calcule sur la valeur déclarée
  • Un matériel entretenu : un contrat de maintenance ou un carnet d'entretien à jour est souvent une condition de garantie
  • Le lieu d'utilisation du matériel, en priorité en France, et son usage : fixe dans l'atelier, mobile ou de chantier
  • Pour un matériel en crédit-bail ou en leasing : le contrat de financement, afin de désigner le bailleur comme bénéficiaire
  • Vos pannes et casses indemnisées des 3 dernières années, déclarées dès la demande

Pièces à préparer

  • Liste du matériel : nature, marque, année, valeur à neufpour le devis
  • Matériel fixe ou mobile, en propriété, en leasing ou louépour le devis
  • Conditions d'utilisation et de maintenancepour le devis
  • Pannes ou casses indemnisées ces 3 dernières annéespour le devis
  • Factures d'achat ou contrat de crédit-bailà la souscription
  • Extrait Kbis (immatriculation de la société) ou justificatif d'immatriculation, RIBà la souscription
  • Contrat de maintenance ou carnet d'entretienfacultatif
  • Relevé d'informations de l'assureur actuel si vous avez eu un sinistre ou une résiliationfacultatif
  • Photos du matériel et de son lieu d'installationfacultatif

Délais constatés

Devis après votre demandeDevis envoyés par e-mail, ou commentés au téléphone si vous le souhaitez.
sous 24 h
Démarrer ma demande
Après votre demande

Ce qui se passe après votre demande de devis bris de machine

  1. Christophe lit votre demande

    C'est une personne qui vous lit, pas un algorithme : il relit la description de votre matériel et vous appelle ou vous écrit seulement si un point manque, par exemple la valeur à neuf d'une machine ou le nom du bailleur.

  2. Nous interrogeons les compagnies adaptées à votre matériel

    Selon le type d'équipement, son âge, son usage fixe ou mobile et vos antécédents, parmi nos compagnies partenaires, où que vous soyez en France.

    24 h
  3. Vous comparez garantie par garantie

    Valeur à neuf ou vétusté, franchise, options perte d'exploitation et frais supplémentaires : nous mettons les différences en évidence, pas seulement la prime. Vous ne vous engagez à rien à ce stade.

  4. Le contrat démarre à la date que vous avez choisie

    Signature à distance, prise d'effet calée sur la livraison du matériel ou l'échéance de votre contrat actuel, attestation transmise au bailleur du leasing s'il y en a un.

  5. Vous gardez le même chargé d'affaires

    Nouvelle machine à ajouter, matériel revendu, déclaration d'une panne, attestation à renouveler : votre interlocuteur ne change pas et reste joignable par téléphone ou par e-mail.

Qui vous répond

  • Photo de Christophe Dreanno
    Christophe DreannoChargé d'affaires assurances des professionnels

Christophe reçoit votre demande, compare les offres des compagnies et met en place votre contrat, puis le gère dans la durée.

Photo de Jennifer Uzan Marques Après la souscription, Jennifer Uzan Marques, gestionnaire des contrats, gère votre contrat : 06 99 25 32 47 · gestion@gmaf.fr.

Standard 01 40 18 49 07, 9h30 – 20h, du lundi au vendredi · Notre équipe

Notre façon de travailler

Du numérique et de l'humain

Les outils en ligne pour aller à votre rythme, des conseillers pour répondre à vos questions.

En ligne

  • Votre demande de devis en ligne

    Quelques questions, à l'heure qui vous convient, pour tous nos contrats.

  • Un espace client sécurisé, Ensemble GMAF

    Réservé pour l'instant à nos clients dommage ouvrage ; pour les autres contrats, votre conseiller vous transmet devis et documents par e-mail, à signer en ligne.

  • Signature électronique et documents en ligne

    Devis signés à distance et attestations retrouvées dans votre espace, sans déplacement.

Avec de vraies personnes

  • De vraies personnes pour souscrire et gérer

    Un conseiller identifié étudie votre demande, met en place votre contrat et reste votre interlocuteur ensuite.

  • Joignables par téléphone, e-mail

    9h30 – 20h, du lundi au vendredi, où que vous soyez en France.

Guide complet

Tout savoir sur l'assurance bris de machine

L'assurance bris de machine couvre les dommages soudains et accidentels subis par les équipements d'une entreprise, de l'intérieur comme de l'extérieur : panne électrique, surchauffe, chute, erreur de manipulation. Facultative, elle est presque toujours exigée pour un matériel en leasing. Prime à partir de 15 € par mois ou de 0,5 % de la valeur à neuf par an.
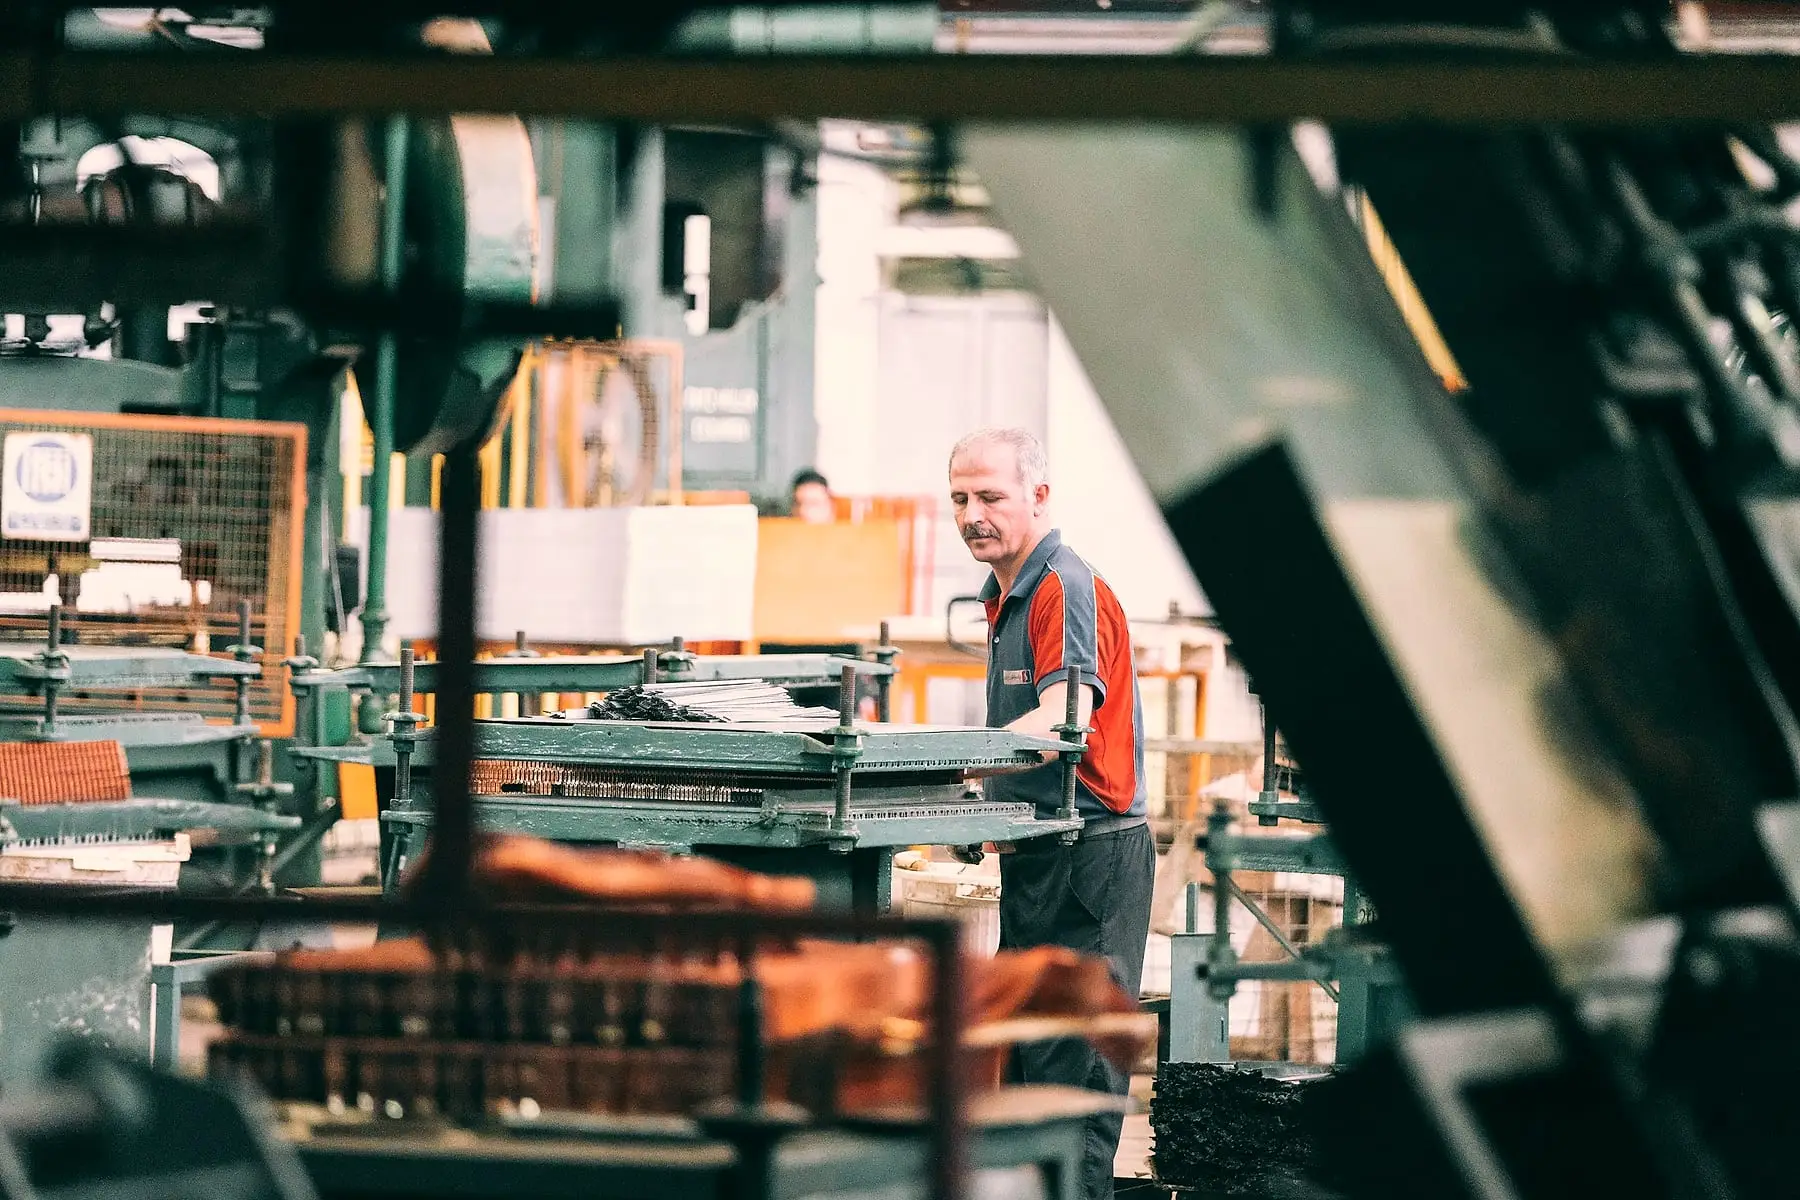
Ouvrier en polo rouge et gris penché sur une presse à découper, au milieu des machines vertes d'un atelier industriel

Pourquoi souscrire une assurance bris de machine ?

Les machines et équipements professionnels représentent un capital crucial pour le fonctionnement de votre entreprise. Une panne, un accident ou un dysfonctionnement peut perturber gravement vos activités et entraîner des pertes financières importantes. L’assurance bris de machine vous offre une protection complète pour couvrir les coûts de réparation ou de remplacement, tout en garantissant la continuité de vos opérations.

Avantages principaux :

  • Protection contre les imprévus : Couvrez les dommages soudains et accidentels affectant vos équipements.
  • Préservation de votre activité : Réduisez les interruptions liées à un sinistre pour une reprise rapide.
  • Adaptabilité : Des solutions sur mesure pour chaque type d’entreprise et de matériel.

Garanties les plus courantes d'une assurance bris de machine

GarantieDescription
Réparation ou remplacementPrise en charge des frais liés aux réparations ou au remplacement des machines endommagées.
Pannes et accidentsCouverture des pannes soudaines ou accidents affectant vos équipements.
VolProtection contre les vols de matériel professionnel.
Dommages en transportCouverture des équipements utilisés hors des locaux.
Interruption d’activitéIndemnisation en cas de perte d’exploitation due à un incident.

Prix d'une assurance bris de machine : ce qui fait varier la prime

Le tarif d’une assurance bris de machine dépend de plusieurs critères, notamment :

  • Nature du matériel : Machines industrielles, équipements informatiques, etc.
  • Valeur à assurer : Estimation du coût des équipements.
  • Date d’achat : Âge et état du matériel.
  • Utilisation : Matériel utilisé dans ou hors des locaux.

Nos experts GMAF vous accompagnent pour évaluer vos besoins et obtenir un tarif adapté à votre entreprise.

Agences, bureaux d'études, cabinets : le bris de machine pour le matériel de bureau

L’assurance bris de machine est idéale pour toutes les entreprises utilisant des équipements essentiels à leur activité, notamment :

  • Agences immobilières : Couvrez vos ordinateurs et équipements de bureau.
  • Bureaux d’études et ingénieurs : Protégez votre matériel de mesure, tablettes, et autres outils spécialisés.
  • Cabinets de conseil : Sécurisez votre parc informatique et vos smartphones.

Quelle que soit votre activité, cette assurance vous permet de garantir la pérennité de votre entreprise en cas d’incident.

Comment se faire indemniser en cas de sinistre ?

Étapes à suivre :

  1. Déclarer le sinistre : Contactez votre conseiller GMAF pour signaler l’incident.
  2. Fournir les documents nécessaires :
    • Déclaration circonstanciée du sinistre.
    • Liste du matériel endommagé avec factures correspondantes.
  3. Traitement du dossier : Notre service sinistre prendra en charge votre demande pour garantir une indemnisation rapide.

Quels matériels assurer en bris de machine ? Machines, engins, cuisine, médical

Tout équipement professionnel dont la panne ou la casse arrête votre activité peut être assuré en bris de machine, qu'il soit fixe, mobile ou financé en leasing. Les compagnies tarifent selon sa famille, son âge et son usage.

Famille de matérielExemplesFormule la plus courante
Production et atelierMachine-outil, presse, compresseur, ligne d'emballageParc de machines, dès 0,5 % de la valeur assurée par an
Bâtiment et travaux publicsMini-pelle, nacelle, groupe électrogène, compacteurEngins de chantier, dès 1 % par an
Métiers de boucheFour, pétrin, chambre froide, piano de cuissonMatériel unique ou parc, dès 15 € par mois
Santé et laboratoireÉchographe, fauteuil, laser, automate d'analyseParc, avec l'option matériel électronique selon contrat
Bureau et informatiqueServeurs, postes de travail, matériel de mesureOption matériel informatique et électronique, selon contrat

Un engin qui circule sur la route relève du contrat flotte automobile ; le matériel d'un cabinet libéral peut aussi être intégré à l'assurance du local professionnel. Dans le doute, décrivez votre matériel en quatre questions : nous vous indiquons la bonne formule avant tout devis.

Garantie constructeur, contrat de maintenance, multirisque : qui paie après une panne ?

Après une panne, trois intervenants peuvent être sollicités, et l'assurance bris de machine n'intervient qu'en complément des deux premiers. L'assurance de biens est un contrat d'indemnité : elle ne rembourse pas deux fois le même dommage (article L121-1 du Code des assurances).

  • Garantie du constructeur : pendant sa durée, le fabricant répare un défaut de fabrication. Le bris de machine couvre ce qu'elle exclut, erreur de manipulation, choc, surtension, puis prend le relais quand elle expire.
  • Contrat de maintenance : il prévoit les révisions et les pièces d'usure, jamais un sinistre. Il est souvent une condition de garantie : conservez les comptes rendus d'intervention.
  • Multirisque des locaux : elle indemnise le matériel détruit par un incendie, un dégât des eaux ou un vol, pas la panne interne.
  • Bris de machine : l'événement soudain et accidentel, interne ou externe, avec en option la perte d'exploitation et la location d'un matériel de remplacement.

Quand un tiers est responsable, réparateur ou fournisseur d'électricité par exemple, l'assureur qui vous a indemnisé se retourne contre lui (article L121-12). Voyez le tableau multirisque, bris de machine ou flotte ; la multirisque commerce et bureau reste le socle.

Déclarer un bris de machine : délais, expertise et indemnisation

Déclarez la panne ou la casse à votre assureur dès que vous en avez connaissance, dans le délai fixé par le contrat. L'article L113-2 du Code des assurances interdit au contrat d'imposer moins de 5 jours ouvrés, et moins de 2 jours ouvrés après un vol. Ne faites pas réparer avant l'accord de la compagnie, sauf mesure conservatoire urgente.

  1. Sécurisez et conservez : arrêtez la machine, gardez les pièces endommagées, photographiez les dégâts et notez les circonstances.
  2. Déclarez : par e-mail, courrier recommandé ou espace en ligne de la compagnie, avec la date, la cause présumée et une première estimation ; Christophe relit votre déclaration avant l'envoi.
  3. Chiffrez : devis de réparation du fabricant ou d'un réparateur agréé, facture d'achat, contrat de maintenance, chiffre d'affaires des mois précédents pour la perte d'exploitation.
  4. Expertise et règlement : au-delà d'un certain montant, la compagnie mandate un expert qui vérifie la cause et le chiffrage ; l'indemnité est versée en valeur à neuf ou après vétusté selon contrat, franchise déduite.

Ces notions sont expliquées dans la section lire votre contrat bris de machine. Un engin accidenté sur la route relève de l'assurance des véhicules d'entreprise.

Valeur à neuf, vétusté, franchise, règle proportionnelle : lire votre contrat

Quatre notions expliquent l'écart entre deux devis au prix voisin. Votre chargé d'affaires les passe en revue avec vous avant la signature, conditions particulières à l'appui.

  • Valeur à neuf : le prix de remplacement par un équipement équivalent neuf. C'est la base à déclarer, et non la valeur comptable, souvent proche de zéro après amortissement.
  • Vétusté : la dépréciation liée à l'âge, déduite de l'indemnité selon contrat. Certains contrats indemnisent en valeur à neuf jusqu'à un âge donné ; taux et plafond varient d'une compagnie à l'autre.
  • Franchise : la part du sinistre qui reste à votre charge, montant fixe ou pourcentage selon contrat. Une franchise relevée fait baisser la prime ; vérifiez qu'elle reste supportable sur une petite panne.
  • Règle proportionnelle de capitaux : si la valeur réelle dépasse la somme garantie au jour du sinistre, vous restez votre propre assureur pour l'excédent et l'indemnité est réduite en proportion (article L121-5). Une déclaration inexacte, sans mauvaise foi, la réduit aussi (article L113-9).

Actualisez la liste et la valeur de votre parc chaque année. Pour comparer sur ces quatre points, indiquez la valeur à neuf dans le formulaire ; les exemples de devis montrent ce qui fait varier la prime.

Leasing, crédit-bail ou location : qui assure le matériel et quelle attestation ?

Aucune loi n'impose l'assurance bris de machine, mais le contrat de crédit-bail ou de leasing l'exige presque toujours, parce que le matériel reste la propriété du bailleur jusqu'à la levée d'option ou la fin de la location. La règle se lit dans votre contrat de financement, pas dans le Code des assurances.

  • Crédit-bail et leasing : vous souscrivez l'assurance et le bailleur est désigné bénéficiaire de l'indemnité ; il demande une attestation à la livraison, puis à chaque échéance. Transmettez-nous le contrat de financement.
  • Location auprès d'un loueur : le loueur assure souvent son parc et facture une participation ; vérifiez la franchise laissée à votre charge. À défaut, une assurance pour la durée de la location comble l'écart.
  • Matériel acheté à crédit : la banque peut exiger une assurance dommages sur le bien financé.
  • Attestation : délivrée dès la mise en place du contrat ; client GMAF, vous la demandez à votre chargé d'affaires et la recevez par e-mail.

Indiquez « En crédit-bail / leasing » ou « Loué auprès d'un loueur » dans le formulaire : le bailleur est renseigné dès le devis. Les pièces sont listées dans la section conditions, pièces et délais.

Résilier ou changer d'assurance bris de machine : échéance, préavis, lois Chatel et Hamon

Un contrat bris de machine se résilie en principe à chaque échéance annuelle, avec un préavis d'au moins deux mois (article L113-12 du Code des assurances). Les lois Chatel et Hamon ne s'appliquent qu'aux contrats couvrant des personnes physiques hors de leur activité professionnelle : une société, un artisan ou un cabinet ne peuvent pas s'en prévaloir, sauf disposition plus favorable du contrat.

  • À l'échéance : prévenez l'assureur au moins deux mois avant la date anniversaire, par lettre recommandée ou par le moyen prévu au contrat ; cette date est inscrite dans vos conditions particulières.
  • En cours d'année : revente du matériel, fin du leasing ou cessation d'activité ouvrent, selon contrat, un droit de résiliation ou d'avenant ; l'assureur peut mettre fin au contrat après un sinistre lorsque celui-ci le prévoit.
  • Nouvelle machine : pas besoin de résilier, un avenant l'ajoute au contrat en cours.
  • Changement de contrat : nous calons la prise d'effet du nouveau contrat sur l'échéance de l'ancien, sans trou de garantie ni double cotisation.

Transmettez-nous vos conditions particulières : nous notons votre date d'échéance et préparons la résiliation au moment utile. Voyez les exemples de devis, puis décrivez votre matériel.

Nos conseils pour votre assurance bris de machine

  • Déclarez la valeur à neuf de chaque machine, pas sa valeur comptable : une valeur sous-estimée réduit l'indemnité en proportion, comme l'explique la section lire votre contrat bris de machine.
  • Gardez le contrat de maintenance et les comptes rendus d'intervention : ils sont souvent une condition de garantie et accélèrent l'expertise après une panne.
  • Chiffrez la perte d'exploitation avant de la refuser : pour un atelier ou une cuisine, c'est la marge de plusieurs semaines d'arrêt ; la multirisque commerce et bureau la propose aussi pour les sinistres des locaux.
  • Pour du matériel en leasing, transmettez-nous le contrat de financement dès la demande : le bailleur est désigné bénéficiaire et reçoit son attestation sans aller-retour. Les engins qui circulent relèvent de l'assurance des véhicules d'entreprise, et les entreprises du bâtiment ajoutent la décennale pour leurs ouvrages.

Questions fréquentes sur l'assurance bris de machine

Quelle différence avec la multirisque professionnelle ?

La multirisque couvre le matériel contre les événements extérieurs classiques : incendie, dégât des eaux, vol. Le bris de machine ajoute les dommages internes et accidentels : panne électrique, erreur de manipulation, chute, court-circuit, corps étranger, effets du gel ou de la surchauffe.

Combien coûte une assurance bris de machine ?

À partir d'une quinzaine d'euros par mois pour un matériel d'une valeur de quelques milliers d'euros. La prime représente en général de l'ordre de 0,5 % de la valeur à neuf du matériel, davantage selon son type, son âge et son usage.

Le matériel en leasing doit-il être assuré ?

Oui, le contrat de location-financement impose presque toujours une assurance dommages sur le matériel loué, avec le bailleur comme bénéficiaire. Le bris de machine répond à cette exigence.

L'usure et les pannes normales sont-elles couvertes ?

Non. L'usure normale, le défaut d'entretien et les pièces consommables sont exclus. Le contrat vise l'événement soudain et imprévisible.

Les engins de chantier et le matériel des cabinets médicaux sont-ils concernés ?

Oui : mini-pelles, nacelles et compresseurs des entreprises du bâtiment (à combiner avec l'assurance décennale), comme les échographes, fauteuils et lasers d'un cabinet, qui peuvent aussi être intégrés à l'assurance du local professionnel.

Faut-il être à Paris pour assurer son matériel avec GMAF ?

Non. GMAF est un courtier en assurances basé à Paris qui accompagne des artisans, industriels, restaurateurs et cabinets partout en France : vous décrivez votre matériel en ligne ou au téléphone, Christophe vous envoie les devis par e-mail et le contrat se signe à distance. Il reste ensuite votre interlocuteur, joignable par téléphone ou par e-mail.

Le matériel informatique et électronique est-il couvert ?

Souvent en option, selon la formule et la compagnie : serveurs, postes de travail, équipements médicaux ou de mesure se couvrent contre la panne interne et la casse par une extension dédiée. Contre l'incendie ou le vol, c'est la multirisque des locaux qui intervient. Votre conseiller vous précise les garanties de votre contrat.

Un contrat de maintenance est-il obligatoire pour être assuré ?

Il n'est pas imposé par la loi, mais de nombreuses compagnies en font une condition de garantie, selon contrat, surtout pour les machines de production et le matériel médical. À défaut, un carnet d'entretien à jour est généralement demandé. Voir la section garantie constructeur, contrat de maintenance, multirisque.

Y a-t-il une franchise sur un contrat bris de machine ?

Le plus souvent oui, en montant fixe ou en pourcentage du sinistre, selon la formule et la compagnie. Une franchise relevée fait baisser la prime. Votre conseiller vous la signale avant la signature ; la section valeur à neuf, vétusté, franchise explique comment la lire.

Nouvelle machine, matériel en leasing ou contrat résilié : décrivez votre équipement, nous consultons les compagnies

Où que soit votre entreprise en France, nous comparons les contrats bris de machine de nos compagnies partenaires à garanties équivalentes et nous calons la prise d'effet sur la livraison de votre matériel ou l'échéance de votre contrat. Vos devis arrivent sous 24 h, préparés par un chargé d'affaires identifié, sans aucune pièce à fournir pour commencer.

Compagnies partenaires

Les compagnies que GMAF consulte pour votre assurance bris de machine

Chaque fiche présente la compagnie, ses points forts et les contrats que nous distribuons.

Avis clients

Nous les avons accompagnés

Et comme vous pouvez le constater… ils ne le regrettent pas.

4,9/5 · 81 avis Google
David F.27 octobre 2026 · Publié sur Google

Un grand merci à Monsieur Christophe Dreanno pour son professionnalisme, sa gentillesse et surtout sa patience. Il a su être à l’écoute, prendre le temps de comprendre ma situation et trouver une solution adaptée à mon problème. C’est vraiment appréciable de tomber sur une personne aussi humaine, disponible et investie dans son travail. Un accompagnement irréprochable du début à la fin ! Je recommande les yeux fermés. Encore un grand merci à lui !

Meryem L.28 octobre 2026 · Publié sur Google

Je tiens à remercier Christophe Dreanno pour sa réactivité et son professionnalisme. Il a su traiter ma demande d’assurance dans l’urgence avec une grande rapidité et efficacité. Un accompagnement sérieux, une disponibilité appréciable et une prise en charge rapide, exactement ce dont j’avais besoin dans cette situation. Je recommande vivement !

Administateur C.9 octobre 2026 · Publié sur Google

Nous travaillons avec la GMAF et Christophe nous accompagne depuis plusieurs années pour nos différents contrats d’assurance. Nous avons notamment réalisé avec lui plus de cinq contrats d’assurance automobile ainsi que des contrats d’assurance professionnelle. Christophe est très professionnel, à l’écoute et particulièrement réactif. Il prend toujours le temps de rechercher les meilleures offres et les solutions les plus adaptées aux besoins de notre entreprise. Il est disponible, efficace et assure un excellent suivi de nos dossiers. Nous sommes très satisfaits de son accompagnement et apprécions particulièrement son implication et sa rapidité. Nous recommandons vivement Christophe pour son sérieux et la qualité de son service !